Инвестирането за начинаещи означава влагане на пари във финансови активи като акции, облигации или фондове, за да се натрупа богатство с времето, и приемане в замяна на това, че стойността им може да спадне. Този риск е цената на доходността, която спестовните сметки не могат да постигнат. Тази доходност е средно около 7–10% годишно за широките борсови индекси като S&P 500 и MSCI World за периоди от десетилетия, без гаранция за нито една отделна година. За начинаещия обичайното начало е евтин индексен фонд или ETF, купен през регулирана платформа и допълван всеки месец.
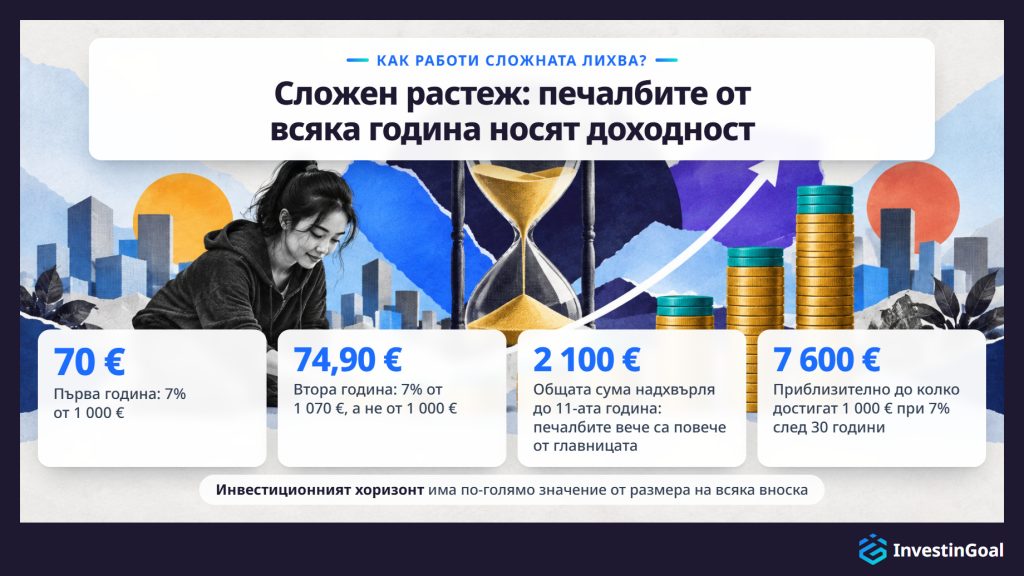
Спестяването държи парите в безопасност до границата на гаранцията за влоговете, но парите с ниска лихва губят покупателна способност заради инфлацията всяка година. Търгуването цели краткосрочни движения на цените и изисква други знания, инструменти и време. Инвестирането държи активите години или десетилетия, а тези години позволяват на сложната лихва да работи. Инвестиция от 1 000 €, която расте със 7% годишно, достига около 7 600 € след 30 години, защото печалбите от всяка година носят собствена доходност.
Начинаещият може да загуби част или цялата вложена сума, защото същите пазари, които увеличават парите, могат и да ги намалят. По време на финансовата криза от 2008 г. S&P 500 падна с около 57% от върха до дъното. Рисковете, с които начинаещият се сблъсква първи, са пазарният риск, рискът от ликвидност и рискът от концентрация. Преди да влезе първото евро, начинаещият изпълнява три предварителни условия: авариен фонд, който покрива разходите за 3–6 месеца, овладян дълг с висока лихва и инвестиционен хоризонт от поне пет години.
Когато предварителните условия са изпълнени, начинаещият избира какво да купи. Пасивното инвестиране следва борсов индекс вместо да избира акции и е изборът по подразбиране за начинаещия, защото за периоди от 15 години около 85–90% от активно управляваните фондове с големи компании не успяват да надминат своя индекс за сравнение. Шестте основни вида инвестиции са акции, облигации, ETF, взаимни фондове, индексни фондове и robo-advisor, а криптовалутите остават спекулативен актив извън тях. Индексният фонд е подходящ за първа инвестиция, защото държи стотици или хиляди компании с една покупка. Разходите му все пак имат значение, защото брокерските комисиони, общите годишни разходи на фонда (TER), разликата между купуваща и продаваща цена и таксите за съхранение се натрупват срещу доходността с десетилетията.
Започването следва шест стъпки: определяне на цел, потвърждаване на предварителните условия, избор на регулирана платформа, откриване на сметка, първа инвестиция и автоматизиране на редовните вноски. Сумата е по-малка пречка, отколкото повечето начинаещи предполагат, защото много платформи приемат 1 €, а 50 € на месец са достатъчни за изграждане на разнообразна позиция. Начинаещите най-често грешат, като се опитват да налучкат момента на пазара, продават в паника при спад, инвестират без авариен фонд, влагат капитала в един актив и пренебрегват таксите. Индексният фонд предпазва от концентрация, защото осигурява разнообразяване автоматично.
Инвестиционният план свързва стъпките чрез пет елемента: финансова цел, инвестиционен хоризонт, честна оценка на толерантността към риск, разпределение на активите (asset allocation) и график за следене. Планът се основава на две стратегии, които изискват малко решения: пасивно индексно инвестиране и усредняване на разходите (euro-cost averaging), при което се инвестира фиксирана сума през равни интервали. Парите остават инвестирани поне пет години, защото по-кратките периоди излагат инвеститорите на много по-широк диапазон от резултати. Те стоят в брокерска сметка при регулиран брокер или платформа, а начинаещият избира платформата първо по регулацията, после по продуктите, таксите, минималния депозит и удобството.
Каква е основната ви цел при четенето на това ръководство?
Изберете един отговор и вижте как се сравнява с отговорите на другите читатели.
Какво е определението за инвестиране?
Инвестирането е влагане на пари във финансови активи, като акции, облигации или фондове, с очакване да донесат доходност и да натрупат богатство с времето. За разлика от харченето или спестяването, инвестирането означава да приемете възможността от загуба в замяна на възможността първоначалният капитал да нарасне.
Разликата е важна, защото определя връзката между риск и възвръщаемост зад всяко инвестиционно решение. Когато инвестирате, получавате пазарна експозиция. Стойността на активите ви се движи заедно с пазарите, с които са свързани. Тази експозиция създава възможността за растеж, но тя прави възможна и загубата. Влагането на капитал във финансови активи е съзнателно решение да се търси доходност, която само спестяването не може да осигури.
Инвестирането се различава от спестяването главно по риска и доходността. Парите в регулирана спестовна сметка не носят пазарен риск и обикновено са гарантирани до определена граница, а инвестираните пари са изложени на пазарни колебания и могат да паднат под първоначалната сума.
Спестовната сметка защитава капитала ви в номинално изражение. В България Фондът за гарантиране на влоговете в банките (ФГВБ) покрива до 100 000 € на вложител в една банка, лимитът, който Директивата на ЕС за схемите за гарантиране на влоговете (DGSD) определя във всяка държава членка. Цената на тази защита е, че лихвата по спестовните сметки обикновено е ниска, а в много периоди е под нивото на инфлацията. Това означава, че парите са в безопасност в абсолютно изражение, но губят покупателна способност с времето. Например 10 000 € ще купуват по-малко след десет години, отколкото днес, освен ако растежът им поне не догонва инфлацията.
Инвестирането обръща този компромис на спестовната сметка. Няма гаранция за влоговете върху активи, изложени на пазара, и стойността на вашите активи може да спадне. Но потенциалната доходност за по-дълги периоди е значително по-висока и затова инвестирането съществува като отделен финансов инструмент. За начинаещия полезният въпрос е кои пари принадлежат на спестяването и кои на инвестициите. Краткосрочните нужди и аварийните резерви принадлежат на спестовни сметки и други сметки, които пазят капитала. Парите, които няма да са ви нужни пет или повече години, са тези, при които инвестирането става подходящо.
Инвестирането се различава от търгуването по инвестиционния хоризонт и намерението. Инвеститорите държат активи години или десетилетия, за да трупат богатство постепенно, а търговците купуват и продават често, понякога в рамките на един ден, за да печелят от краткосрочни движения на цените.
Дългосрочното инвестиране и активното търгуване изискват различни знания, различни инструменти и различно време. Инвеститор, който купува и държи разнообразен индексен фонд и внася всеки месец, не се нуждае от следене на пазара освен тримесечен преглед. Търговец, който купува и продава отделни позиции всеки ден, има нужда от данни в реално време, умения за технически анализ и способност да управлява риска от ливъридж. Двете дейности споделят една финансова система, но се разминават почти във всяко практическо отношение, а разликата между инвестирането и търгуването определя кои умения, разходи и нива на толерантност към риск важат за всяка от тях.
Защо хората трябва да започнат да инвестират?
Хората трябва да започнат да инвестират, защото само спестовните сметки не вървят в крак с инфлацията с времето. Парите с ниска лихва губят покупателна способност всяка година, а инвестираният капитал има потенциал да расте и да се натрупва в продължение на десетилетия. Исторически широките борсови индекси като S&P 500 и MSCI World са давали средна годишна доходност от около 7–10% за периоди от десетилетия, ниво, което спестовните сметки рядко са достигали.
Ако инфлацията е 2–3% годишно, а спестяванията ви носят 1%, всяка година, в която чакате, губите позиции в реално изражение. За 20 или 30 години тази разлика става огромна. Защитата на парите от загуба не е достатъчна, за да се изгради дългосрочно богатство. Дългосрочното богатство изисква пари, които работят и растат по-бързо от разходите за живот.
Годишната цифра от 7–10% за историческата доходност на акциите се отнася за широки, разнообразни пазарни индекси, измервани за периоди от 20 или повече години. Тя не е гаранция и отделни години могат да донесат отрицателни резултати. Но дългосрочната картина е причината инвестирането, а не само спестяването, да е стандартната препоръка за изграждане на богатство с времето. Колкото по-рано започнете, толкова повече години има сложната лихва да работи и толкова по-малко трябва да внесете общо, за да стигнете до същия резултат.

Filippo Ucchino
Съосновател и главен изпълнителен директор на InvestinGoal - представляващ брокер (IB)
Коя е основната причина да искате да инвестирате?
Изберете един отговор и вижте как се сравнява с отговорите на другите читатели.
Сложната лихва работи, като доходността се реинвестира, така че всеки следващ период носи печалби не само върху първоначалната сума, но и върху целия натрупан дотогава растеж. При инвестирането в акции механизмът по-точно се нарича сложен растеж или натрупваща се доходност, защото темпът на растеж се променя от година на година, вместо да е фиксиран като при спестовната сметка, но принципът е същият. Инвестиция от 1 000 €, която расте със 7% годишно, не просто добавя 70 € всяка година. Тя достига приблизително 7 600 € след 30 години, защото печалбите от всяка година се добавят към основата и носят собствена доходност през следващия период.
Разбивката година по година показва как работи сложната лихва. През първата година 7% от 1 000 € дават 70 €. През втората година 7% се прилагат върху 1 070 €, а не върху 1 000 €, и дават 74,90 €. Разликата изглежда малка в началото, но ускорението е експоненциално. До 11-ата година събраните печалби са по-големи от първоначалната главница, а общата сума е надхвърлила 2 100 €. До 30-ата година общата сума е повече от седем пъти по-голяма от началната, макар след първоначалната вноска да не сте добавяли нищо.
Инвестиционният хоризонт има по-голямо значение от размера на отделната вноска. Започването пет години по-рано със скромна сума дава по-голям краен резултат от започването по-късно с по-голяма сума, защото ранните пари имат пред себе си повече цикли на натрупване. Това е най-конкретната причина да започнете да инвестирате веднага щом трите предварителни условия са изпълнени, и затова времето е най-мощната променлива, която начинаещият може да контролира.
Кои са основните рискове на инвестирането за начинаещи?
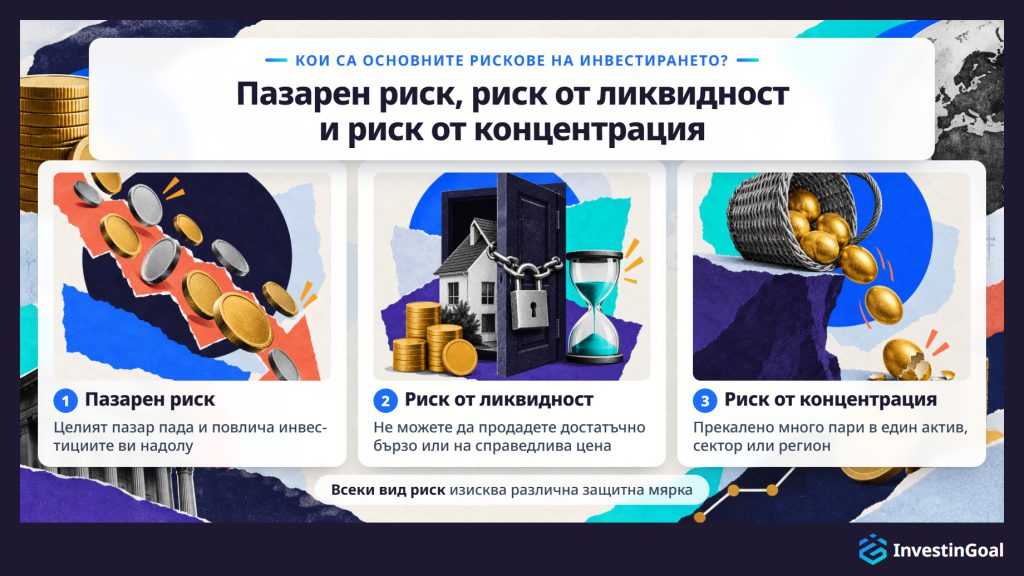
Начинаещите се сблъскват с няколко отделни категории инвестиционен риск, като най-важни са пазарният риск, рискът от ликвидност и рискът от концентрация. Всеки вид изисква различна защитна мярка, затова начинаещият трябва да разбере и трите, преди да вложи капитал.
Пазарният риск е възможността целият пазар да загуби стойност и да повлече инвестициите ви надолу, независимо от качеството на всяка поотделно. Това е най-видимата форма на колебливост и тя е първата, с която начинаещите се срещат. Инвеститорът не може да премахне пазарния риск, а само да го управлява чрез разнообразяване и време.
Рискът от ликвидност е възможността да не можете да продадете актив достатъчно бързо или на справедлива цена, когато ви потрябва. Ликвидността е висока за повечето публично търгувани акции и ETF и може да е ниска за други активи, като някои облигации, инвестиции в недвижими имоти или нишови фондове.
Рискът от концентрация е възможността прекалено голяма част от парите ви да е в един актив, сектор или регион. Ако тази единствена позиция падне, ефектът върху целия ви портфейл е непропорционален. Разнообразяването е прякото противодействие.
Пазарният риск, рискът от ликвидност и рискът от концентрация решават дали първият опит на начинаещия с инвестирането завършва с избегнима загуба на капитал, или с устойчива дългосрочна позиция. Стандартното отклонение и Value at Risk (рискът при определена стойност) отиват една крачка по-нататък в рисковете при инвестирането, защото измерват колко колебливост носи един портфейл.
Да, можете да загубите пари от инвестиране, включително цялата вложена сума. Няма гаранция за положителна доходност от инвестиции, изложени на пазара, и както вложеният капитал, така и натрупаните печалби могат да паднат в стойност, особено при кратки периоди на държане или когато активите са съсредоточени в една позиция.
Загубата на капитал е нормална характеристика на инвестирането на пазара. По време на глобалната финансова криза от 2008 г. S&P 500 падна с около 57% от върха до дъното, а европейски индекси като EURO STOXX 50 спаднаха със сравним размер. При срива от COVID-19 през 2020 г. световните пазари паднаха с над 30% за броени седмици, преди да се възстановят. Отделните акции могат да загубят по-голямата част или цялата си стойност по всяко време.
И двата пъти пазарите се възстановиха. На S&P 500 му трябваха около четири години, за да се изкачи от дъното си през 2009 г. до върха си от 2007 г., и около пет месеца от дъното през март 2020 г. Инвестирането все пак има смисъл с времето, защото исторически разнообразените портфейли, държани дълго, са се възстановявали след спадове и са продължавали да растат, но тази статистическа закономерност не защитава отделния инвеститор, който трябва да продава по време на спад.
Инвестираните пари не са покрити от гаранция за влоговете. Когато главницата ви е изложена на риск, сумата, с която сте започнали, може да се стопи. Това е коренно различно от спестовната сметка и затова трябва да изпълните предварителните условия, да разнообразите и да имате инвестиционен хоризонт, преди да започнете.
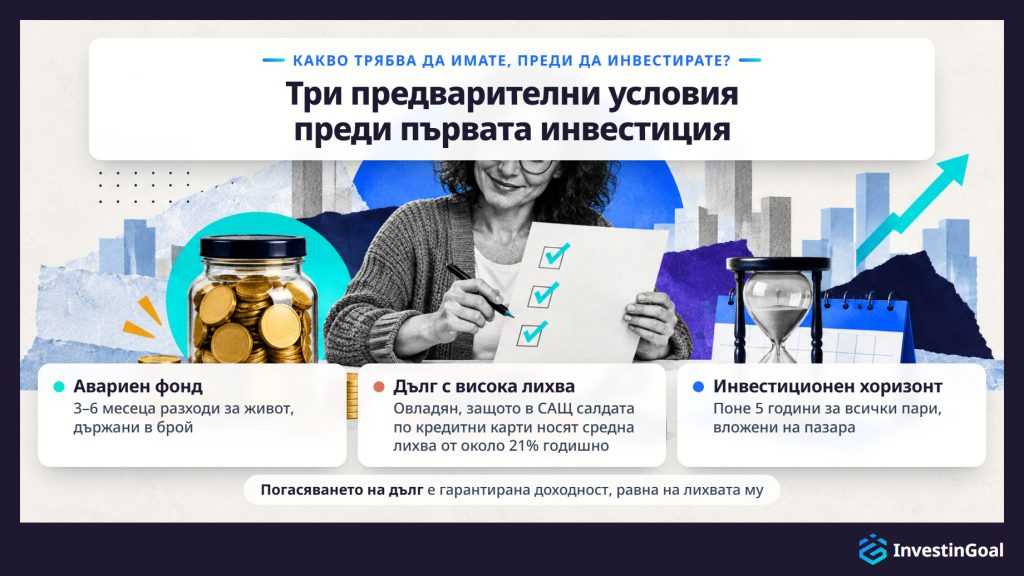
Преди да започнете да инвестирате, трябва да имате три предварителни условия: авариен фонд в брой, който покрива 3–6 месеца разходи за живот, премахнат или овладян дълг с висока лихва (чиято цена обикновено надхвърля реалистичната инвестиционна доходност) и определен инвестиционен хоризонт от поне 5 години за всички пари, вложени в активи, изложени на пазара.
Аварийният фонд е парична резерва, която гарантира, че никога няма да се наложи да продавате инвестиции на загуба, за да покриете неочакван разход. Без него загуба на работа, медицинска сметка или голям ремонт налагат продажба, която може да фиксира загубите. Прагът от 3–6 месеца е широко приет ориентир, защото покрива средното време за намиране на нова работа или за възстановяване след значителен непредвиден разход.
В някои държави, като САЩ, салдата по кредитни карти носят средна лихва от около 21% годишно според Федералния резерв. Никоя реалистична инвестиционна стратегия не надминава надеждно тази цена. Погасяването на такъв дълг е на практика гарантирана доходност, равна на лихвата, която премахвате. Ипотеката и други дългове с по-ниска лихва не е задължително да се погасяват първи, но важи същият принцип. Дългът има приоритет, когато цената му надхвърля очакваната доходност от инвестицията.
Минималният инвестиционен хоризонт от пет години е третото предварително условие. Парите, които може да ви потрябват през следващите една до четири години, не бива да са в активи, изложени на пазара, защото краткосрочните колебания може да ви принудят да продадете на загуба. В инвестиционна сметка принадлежат само парите, които наистина можете да оставите недокоснати пет или повече години.
Каква е разликата между активното и пасивното инвестиране?
Активното инвестиране се различава от пасивното по начина, по който инвеститорът избира портфейла, и по начина, по който се натрупват разходите. Активното инвестиране означава избор на отделни ценни книжа или налучкване на момента на пазара в търсене на доходност, която надхвърля индекса за сравнение, а пасивното инвестиране следва борсов индекс и приема средната пазарна доходност в замяна на по-ниски разходи и по-малко усилия за управление.
На практика активното инвестиране означава или сами да избирате отделни акции, или да плащате на управител на фонд да го прави. Целта е да победите пазара, но усилието струва по-високи такси за управление, време за проучване и транзакционни разходи, а тези разходи се натрупват срещу вас точно както доходността се натрупва за вас. За дълги периоди мнозинството от активно управляваните фондове са отчитали по-слаби резултати от своя индекс за сравнение след таксите. SPIVA Scorecard, публикуван от S&P Global за пазарите в САЩ, Европа и Обединеното кралство, постоянно показва, че за периоди от 15 години около 85–90% от активно управляваните фондове с големи компании не успяват да надминат своя индекс за сравнение.
Пасивното инвестиране приема пазарната доходност по замисъл. Вместо да се опитва да избира победители, пасивният инвеститор купува фонд, който държи същите активи като широк пазарен индекс, в същите пропорции. Инвеститорът взема малко решения, таксите са ниски, а доходността почти повтаря общото представяне на пазара. За начинаещия пасивното инвестиране е началната точка по подразбиране, защото изисква дисциплина, а не експертиза, и осигурява широко разнообразяване автоматично. Практическото предимство на пасивния подход идва от разликата между активното и пасивното инвестиране в разходите и в дългосрочните резултати.
Какви видове инвестиции могат да избират начинаещите?
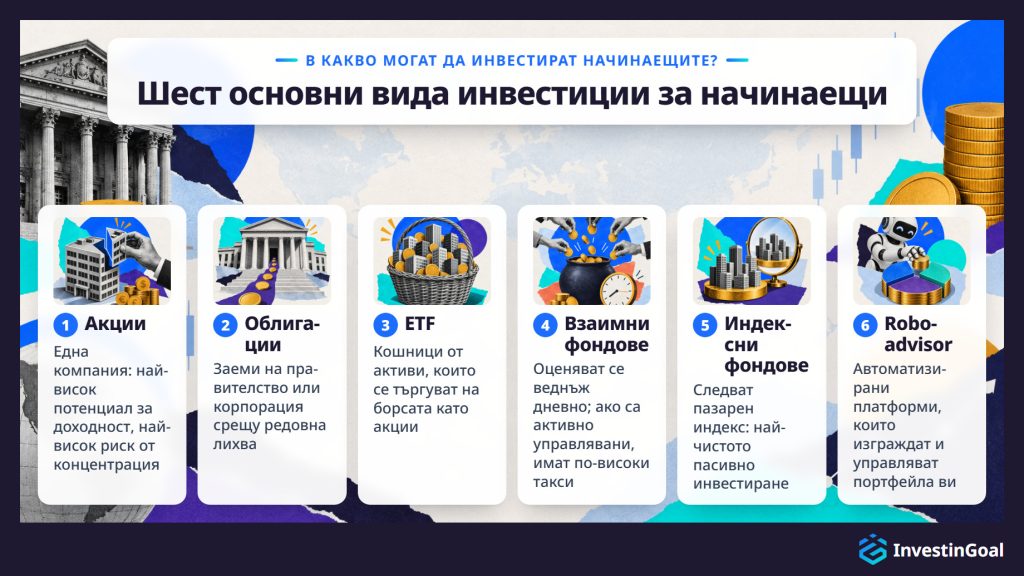
Начинаещите имат достъп до шест основни вида инвестиции, всеки с различен рисков профил, входна точка и изисквания към управлението: акции, облигации, ETF, взаимни фондове, индексни фондове и robo-advisor. Освен тези шест, криптовалутата е допълнителна възможност със значително по-висок рисков профил и не е типична начална точка за напълно нови инвеститори.
- Акциите представляват собственост в една компания. Когато компанията расте в стойност, цената на акцията обикновено се покачва. Когато срещне затруднения, цената пада. Акциите предлагат най-високия потенциал за доходност на отделна инвестиция, но и най-високия риск от концентрация, ако държите само една или няколко позиции.
- Облигациите са заеми, които давате на правителство или корпорация в замяна на редовни лихвени плащания и връщане на капитала ви при падежа. Те обикновено са по-малко колебливи от акциите, но предлагат по-ниска дългосрочна доходност.
- ETF (борсово търгувани фондове) са кошници от активи, които се търгуват на борсата като отделни акции. Един ETF може да държи стотици или хиляди акции или облигации и осигурява незабавно разнообразяване на ниска цена.
- Взаимните фондове работят на подобен принцип, но се оценяват веднъж дневно и може да са активно управлявани, което обикновено означава по-високи такси.
- Индексните фондове следват определен пазарен индекс, независимо дали са ETF или взаимни фондове, и са най-чистият израз на пасивното инвестиране.
- Robo-advisor са автоматизирани платформи, които изграждат и управляват разнообразен портфейл вместо вас според толерантността ви към риск и целите ви. Услуги като Revolut Robo-Advisor в България вземат малка такса за управление, но премахват нуждата сами да избирате отделни фондове.
Криптовалутите са извън тези категории. Те са силно колебливи, регулирани са в ЕС едва от правилата на MiCA от декември 2024 г. и им липсват исторически данни за доходността, които подкрепят дългосрочното инвестиране в акции. Начинаещият трябва да ги третира като спекулативен актив, а не като основен градивен елемент на инвестициите. Всеки клас активи реагира различно на пазарните условия, има различна структура на разходите и подхожда на различен рисков профил, затова си струва да познавате целия набор от видове инвестиции, преди да вложите капитал в някой от тях.
За напълно начинаещия най-добрата първа инвестиция обикновено е разнообразен евтин индексен фонд или ETF, защото осигурява незабавна експозиция към широка кошница от активи, не изисква избор на акции и държи разходите ниски. Правилният избор за всеки човек зависи от три критерия: разходи (изразени като общи годишни разходи на фонда, или TER), широта на разнообразяването и способността на инвеститора да издържи краткосрочните спадове на цените, без да продава.
Глобален индексен фонд или ETF, който следва широк пазарен индекс, дава на начинаещия експозиция към стотици или хиляди компании с една покупка. В Европа широко държани примери са Vanguard FTSE All-World UCITS ETF (VWCE) с TER от 0,14% и iShares Core MSCI World UCITS ETF с 0,20%. В САЩ Vanguard Total Stock Market ETF (VTI) взема само 0,03%. TER на такива фондове обикновено е между 0,03% и 0,25% годишно, което означава, че цената на държането им е незначителна спрямо дългосрочния растеж, до който дават достъп.
Трите критерия са ясни. Първо, фондът трябва да е евтин, защото всеки процент от таксите се натрупва срещу доходността ви с десетилетията. Второ, той трябва да е широко разнообразен, защото фонд, който държи целия пазар, е по природа по-безопасен от такъв, концентриран в един сектор или държава. Трето и най-важно, начинаещият трябва да е готов да държи позицията през периоди на спад. При добрата първа инвестиция най-големият единичен риск е инвеститорът да я продаде на загуба по време на временен спад.
Кое е най-голямото нещо, което ви спира да инвестирате в момента?
Изберете един отговор и вижте как се сравнява с отговорите на другите читатели.
Какви са разходите, когато инвестирате?
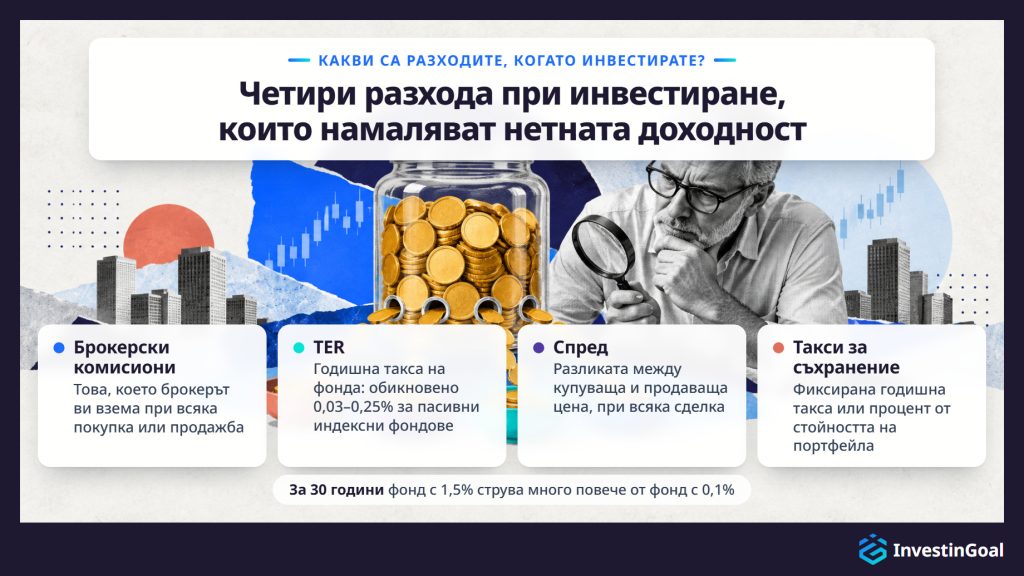
Инвестирането включва няколко слоя разходи, които пряко намаляват нетната доходност: брокерски комисиони за търгуване, такси за управление на фонда, изразени като общи годишни разходи (TER или expense ratio), разликата между купуваща и продаваща цена (спред) при всяка сделка и годишни такси на платформата за съхранение. Повечето начинаещи подценяват и четирите.
- Брокерските комисиони са това, което брокерът ви взема при всяка покупка или продажба на актив. Много платформи са ги намалили или премахнали за стандартни сделки, но те все още съществуват на някои платформи и за определени видове активи.
- TER е годишната процентна такса, която фондът взема за управлението на активите си. За пасивен индексен фонд тя обикновено е 0,03–0,25%. За активно управляван фонд може да е 0,5–1,5% или повече. Разликата може да изглежда малка за една година, но с десетилетията се натрупва значително.
- Спредът е малката разлика между цената, на която можете да купите актив, и цената, на която можете да го продадете. Това е транзакционен разход, който съществува при всяка сделка, и е по-голям за по-малко ликвидните активи.
- Таксите за съхранение се начисляват от някои платформи за държането на активите ви. Те могат да са фиксирана годишна такса или процент от стойността на портфейла.
Разходите се натрупват срещу вас със същата математическа сила, с която доходността се натрупва за вас. Фонд, който взема 1,5% годишно, за 30 години ще погълне много по-голям дял от общото ви богатство от фонд, който взема 0,1%. Разликата в крайната стойност на портфейла между скъп и евтин фонд може да достигне десетки хиляди евро, дори когато и двата носят една и съща брутна доходност. Дори разлика от 1% в годишните разходи се натрупва за хоризонт от 20–30 години, затова разходите при инвестирането си струва да се проверят, преди да изберете какъвто и да е продукт.
Как да започнете да инвестирате като начинаещ?
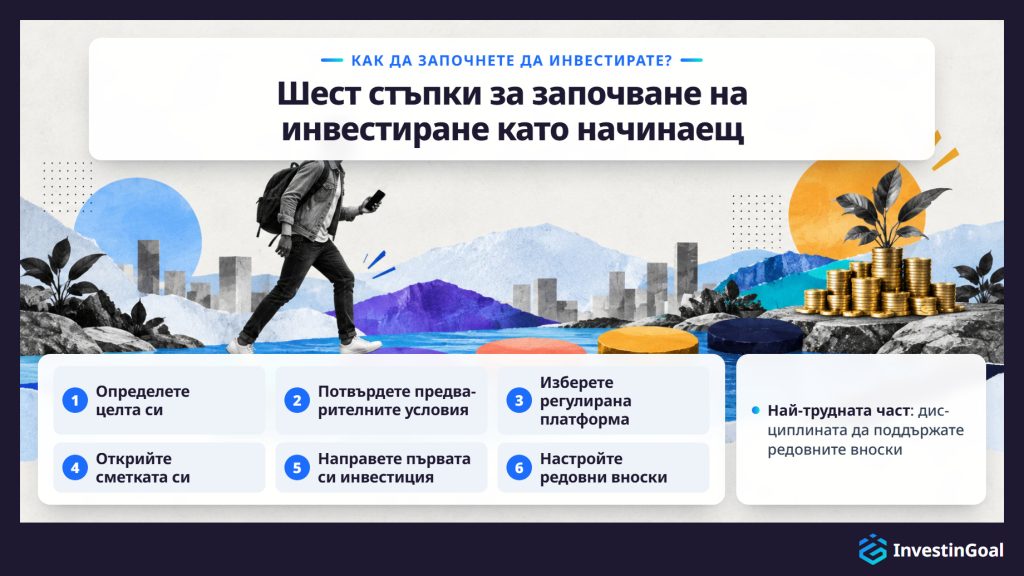
За да започнете да инвестирате като начинаещ, първата стъпка е да определите ясна финансова цел и да потвърдите, че трите предварителни условия са изпълнени: авариен фонд, овладяно ниво на дълг и инвестиционен хоризонт от поне 5 години. След това процесът преминава през избор на регулирана платформа, откриване на сметка, избор на първоначална инвестиция, съобразена с толерантността ви към риск, и създаване на график за редовни вноски.
- Определете целта си. Инвестирате ли за пенсия след 25 години, за първоначална вноска за жилище след 7 години или за общо дългосрочно трупане на богатство? Целта определя инвестиционния хоризонт, а той определя подходящото ниво на риск.
- Потвърдете предварителните условия. Нужни са ви разходи за 3–6 месеца в брой, никакъв неовладян дълг с висока лихва и увереност, че няма да имате нужда от парите, които планирате да инвестирате, поне пет години.
- Изберете регулирана платформа. Изберете брокер или инвестиционна платформа, лицензирана от признат финансов регулатор във вашата държава или в друга държава от ЕС. Платформата трябва да предлага инвестиционните продукти, от които се нуждаете (най-малко евтини индексни фондове или ETF), да взема прозрачни такси и да има работещ, удобен интерфейс.
- Открийте сметката си. Това обикновено е онлайн процес, който отнема 10–30 минути и изисква проверка на самоличността. Ще ви трябват документ за самоличност, издаден от държавата, и доказателство за адрес.
- Направете първата си инвестиция. За повечето начинаещи това означава покупка на разнообразен евтин индексен фонд или ETF. Започнете със сума, с която се чувствате спокойни, дори да е малка.
- Настройте редовни вноски. Автоматизирайте месечен превод към инвестиционната си сметка и повтаряща се покупка на избрания фонд. Така отпада изкушението да налучквате момента на пазара и позицията ви се изгражда стабилно с времето.
Процесът е по-прост, отколкото повечето начинаещи очакват. Най-трудната част е дисциплината да поддържате редовните вноски и да устоите на импулса да реагирате на краткосрочни пазарни движения. Конкретните стъпки се различават според държавата, защото регулаторните изисквания, наличните платформи и данъчното третиране се различават между юрисдикциите. Тези разлики оформят всеки етап от започването на инвестиране, от избора на платформа до данъка върху печалбите.
Много регулирани платформи позволяват на инвеститорите да започнат с едва 1 € чрез програми за дробни акции, а редовна вноска от 50 € на месец е достатъчна за начало на разнообразна позиция в индексни фондове или ETF. На практика платформите са премахнали капиталовата бариера почти изцяло. Interactive Brokers няма минимален депозит и предлага дробни акции. Размерът на минималната инвестиция има много по-малко значение от дисциплината да започнете и да продължите последователно. Минимумите на платформите се различават, но бариерата е по-ниска, отколкото повечето начинаещи предполагат.
Заблудата, че инвестирането изисква хиляди евро предварително, е една от най-честите причини хората да отлагат. На практика цената на една акция от глобален индексен ETF често е между 5 € и 100 €, а дробните акции премахват дори това ограничение. Редовните вноски с времето имат по-голямо значение от размера на първия депозит. Човек, който внася по 50 € на месец в продължение на 30 години, натрупва значително повече при 7% годишна доходност от някой, който изчака пет години и след това инвестира 5 000 € наведнъж.
Сложната лихва възнаграждава времето на пазара повече, отколкото размера на отделната сделка. Платформата също определя парите, които са ви нужни, за да започнете да инвестирате, защото минималните депозити и таксите се различават от платформа до платформа.
Най-честите инвестиционни грешки на начинаещите са: опитът да налучкат момента на пазара, продажбата при краткосрочни спадове на цените от паника, инвестирането, преди да има авариен фонд, влагането на целия капитал в един актив или сектор (риск от концентрация) и пренебрегването на таксите при избора на платформа или фонд.
Налучкването на момента на пазара е убеждението, че можете да предвидите кога цените ще се покачат или паднат, и да купувате или продавате съответно. То се проваля дори при професионалните управители на фондове, както показват десетилетия проучвания. При начинаещия опитът обикновено води до покупка, след като цените вече са се покачили, и до продажба, след като вече са паднали, което е обратното на това, което носи доходност.
Паническата продажба е поведенческият братовчед на налучкването на момента. Когато пазарите паднат с 10–20%, инстинктът да продадете и да защитите останалото е силен, но действието по него фиксира загуби, които иначе биха били временни. Лекарството е както структурно, така и емоционално. С подходящ авариен фонд и дълъг инвестиционен хоризонт не се нуждаете от инвестираните пари сега, а спадът е краткосрочно събитие в рамките на дългосрочна траектория.
Инвестирането без авариен фонд превръща всеки неочакван разход в принудителна продажба. Пропускането на аварийния фонд е единствената структурна грешка, която най-вероятно ще превърне временния пазарен спад в трайна загуба.
Рискът от концентрация и пренебрегването на таксите са по-тихи грешки, но също толкова вредни с времето. Държането на една-единствена акция ви излага на провал, свързан с конкретната компания. Изборът на фонд с TER от 1,5% вместо с 0,1% струва десетки хиляди евро за период от 30 години, дори когато и двата дават същата пазарна експозиция. Дисциплината да купувате и да държите, широкото разнообразяване и вниманието към разходите са трите навика, които предотвратяват мнозинството от грешките на начинаещите.
Разнообразяването намалява вредата, която слабото представяне на една инвестиция може да нанесе на целия портфейл. Когато разпределите капитала си в различни активи, сектори или региони, стабилността или печалбите в една област частично компенсират загубите в друга. За начинаещия разнообразяването е най-достъпната форма на управление на риска, защото индексните фондове и ETF го осигуряват автоматично, без да се налага избор на отделни акции.
Разнообразяването се основава на корелацията. Корелацията измерва доколко два актива се движат в една и съща посока по едно и също време, а не всички активи се движат заедно. Когато технологичните акции падат, здравеопазването или стоките от първа необходимост може да се задържат или да растат. Когато пазарът на една държава е по-слаб, този на друга може да е по-силен. Като държите широка кошница от активи, намалявате риска от отделна акция и изглаждате пътя на общата доходност на портфейла си.
За начинаещия практическото следствие е ясно. Един глобален индексен фонд държи хиляди компании в десетки държави. Покупката му постига ниво на разнообразяване, което би било невъзможно да се повтори с покупка на отделни акции, и то на минимална цена. Така индексният фонд дава на начинаещия защита от загуби, чието изграждане на ръка иначе би изисквало значителна експертиза и капитал.
Какво трябва да включва един инвестиционен план?
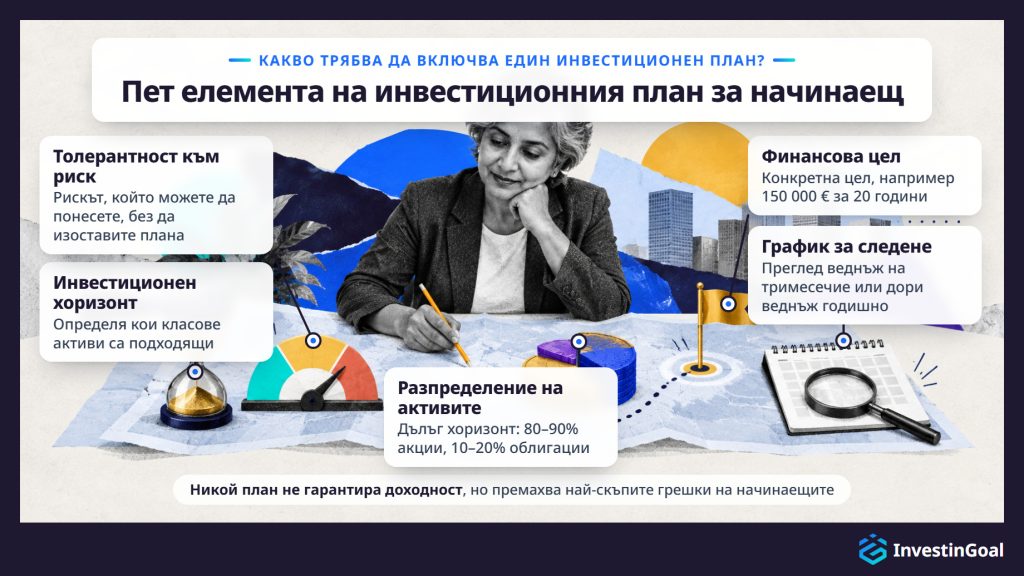
Пълният инвестиционен план за начинаещ трябва да включва пет елемента: ясно формулирана финансова цел, определен инвестиционен хоризонт, честна оценка на толерантността към риск, първоначално разпределение на активите, което отразява и трите, и график за следене, с който да преглеждате напредъка, без да реагирате прекомерно на краткосрочни промени в цените.
- Финансовата цел е котвата. „Да увелича парите си“ не е цел. „Да натрупам 150 000 € за 20 години за пенсия“ е цел. Конкретната цел ви позволява да изчислите нужната месечна вноска, да изберете подходящото ниво на риск и да измерите дали сте на път.
- Инвестиционният хоризонт определя кои класове активи са подходящи. Цел за пенсия след 25 години може да понесе значителна експозиция към акции, защото има време за възстановяване след спадове. Цел след 5 години изисква по-консервативно разпределение, защото прозорецът за възстановяване е тесен.
- Толерантността към риск е елементът, който на практика свързва инвестиционния хоризонт и разпределението на активите. Тя не е само колко риск можете да си позволите (което зависи от финансовото ви положение), а колко риск можете да понесете психологически, без да изоставите плана. Честната самооценка на толерантността към риск предотвратява най-честия начин, по който плановете се провалят: изграждането на портфейл, който е теоретично оптимален, но поведенчески неиздържим.
- Разпределението на активите (asset allocation) превръща целта, инвестиционния хоризонт и толерантността към риск в конкретна комбинация от инвестиции. Обичайна начална точка за начинаещ с дълъг инвестиционен хоризонт е 80–90% акции (чрез индексни фондове) и 10–20% облигации, коригирани с приближаването на датата на целта.
- Графикът за следене определя честота на прегледите, която предотвратява както пренебрегването, така и прекомерната реакция. Проверката на портфейла веднъж на тримесечие или дори веднъж годишно е достатъчна за дългосрочен план. Ежедневното следене насърчава емоционални решения и е един от най-сигурните пътища към паническа продажба.
План, изграден върху тези пет елемента, не гарантира доходност. Той премахва трите най-скъпи грешки на начинаещите, които причинява липсата на инвестиционен план: инвестиране без цел, избор на активи, които не съответстват на инвестиционния хоризонт, и изоставяне на стратегията по време на спад, защото емоционалната цена на държането е станала непоносима.
Най-добре на начинаещите служат две допълващи се стратегии: пасивно индексно инвестиране чрез евтини фондове, което премахва нуждата от активен избор на акции, и график за редовни вноски, често наричан усредняване на разходите (euro-cost averaging), който премахва нуждата да налучквате момента на пазара. И двете стратегии подхождат на начинаещите, защото никоя не изисква пазарни знания, за да работи.
Пасивното индексно инвестиране означава да купите фонд, който следва широк пазарен индекс, и да го държите. Не се опитвате да изберете най-добрите акции или да предвидите кои сектори ще се представят по-добре. Приемате средната доходност на пазара, която исторически е била 7–10% годишно за дълги периоди. Простотата е умишлена, защото по-малкото решения означават по-малко възможности за скъпи грешки.
Усредняването на разходите (euro-cost averaging) означава инвестиране на фиксирана сума през равни интервали, независимо дали пазарът е нагоре, или надолу. Когато цените са високи, фиксираната ви вноска купува по-малко дялове. Когато цените са ниски, купува повече. С времето това изглажда средната цена на покупка и премахва риска да вложите голяма сума в най-неподходящия момент. Стратегията работи, защото стоенето настрана от налучкването на момента на пазара е единственият реалистичен подход за повечето хора.
Заедно пасивното индексно инвестиране и усредняването на разходите не изискват нищо повече от избор на фонд, настройване на автоматична вноска и оставяне на позицията да расте. Когато начинаещият е задържал позиция през пълен пазарен цикъл и има по-ясна представа за собствената си толерантност към риск и цели, по-разнообразните инвестиционни стратегии стават актуални.
За инвестиции, изложени на пазара, минимален период на държане от 5 години е стандартният праг, под който рискът от продажба на загуба нараства значително. Исторически широките индекси като S&P 500 и MSCI World са давали положителна доходност в голямото мнозинство от 5-годишните периоди, докато по-кратките прозорци излагат инвеститорите на много по-широк диапазон от резултати. След 5 години, колкото по-дълъг е периодът на държане, толкова повече време има сложната лихва да работи и толкова повече краткосрочната колебливост става статистически незначителна.
За която и да е отделна година широките пазари на акции исторически са давали отрицателна доходност приблизително в една година от четири (на базата на данни за основни индекси, обхващащи почти един век). За който и да е 5-годишен период честотата на отрицателните резултати намалява значително. За 10-годишни и 20-годишни периоди отрицателните резултати стават рядкост при разнообразните портфейли. Тази историческа закономерност не е гаранция и тя стои в основата на стандартния съвет да инвестирате само пари, които няма да са ви нужни поне пет години.
Освен че избягва загуби, времето дава на сложната лихва циклите, от които се нуждае, за да донесе осезаем растеж. 30-годишен период на държане дава далеч повече от три пъти доходността на 10-годишния, защото всяка допълнителна година се натрупва върху по-голяма основа. Всяка цел има собствен инвестиционен хоризонт, а пенсионните спестявания, измервани в десетилетия, изискват различно разпределение от средносрочна цел, измервана в 5–10 години.
Каква сметка ми трябва, за да започна да инвестирам?
За да започнете да инвестирате, ви трябва брокерска сметка, открита при регулиран брокер или инвестиционна платформа. Брокерската сметка държи финансови активи като акции, ETF и фондове от ваше име, а брокерът я използва, за да изпълнява сделките ви на пазара. Сметки със специален данъчен режим, като ISA в Обединеното кралство, може да предлагат допълнителни предимства, но България няма еквивалент за покупка на акции.
Стандартната брокерска сметка е изборът по подразбиране. Тя дава достъп до пълния набор от налични инвестиционни продукти, а печалбите подлежат на правилата за данък върху капиталовите печалби във вашата държава. Откриването ѝ обикновено изисква проверка на самоличността, доказателство за адрес и няколко минути попълване на онлайн формуляр.
Сметките със специален данъчен режим защитават част или цялата ви инвестиционна печалба от данък в държавите, които ги предлагат. Конкретните правила зависят изцяло от държавата ви на пребиваване. Някои държави, като Обединеното кралство с ISA сметките си, предлагат сметка от този вид. България няма еквивалент за покупка на акции. Тези сметки често имат годишни лимити за вноски и специфични правила за тегленията.
За начинаещия практическият съвет е да започне със сметката, която е най-проста за откриване и е налична на избраната платформа. В България това е стандартната брокерска сметка. Сметката определя и кои продукти можете да държите, а някои видове инвестиционни сметки са налични само през определени доставчици.
Правилната инвестиционна платформа или брокер избирате, като проверите пет критерия: регулаторен статут и рамка за защита на инвеститорите, набор от налични инвестиционни продукти, пълна структура на таксите, включително скритите разходи, изисквания за минимален депозит и удобство на платформата. Първият критерий е безусловен. Начинаещият трябва да обмисля само платформи, лицензирани от Комисията за финансов надзор (КФН) в България или от органа на друга държава от ЕС, като BaFin в Германия или CySEC в Кипър. Според европейския паспорт лиценз в една държава от ЕС позволява на фирмата да обслужва клиенти в целия ЕС.
Регулаторният статут потвърждава, че платформата работи под законов надзор, държи средствата на клиентите отделно от активите на компанията и участва в схема за компенсиране на инвеститорите, която осигурява определено ниво на защита, ако брокерът фалира. Без това никоя друга характеристика няма значение. В България схемата за компенсиране на инвеститорите е Фондът за компенсиране на инвеститорите, а клиентите на брокер, лицензиран в друга държава от ЕС, са покрити от схемата на тази държава.
Наборът от продукти определя дали платформата предлага това, от което се нуждаете. Най-малко начинаещият има нужда от достъп до евтини глобални индексни фондове или ETF. Някои платформи предлагат по-широк набор, с облигации, взаимни фондове, международни ETF и опции на десетки пазари. Interactive Brokers е една от тях и този набор може да стане важен с нарастването на знанията ви.
Структурата на таксите включва всяка такса, от брокерски комисиони и такси за съхранение до обмен на валута, такси за неактивност и такси за теглене, и начинаещият сравнява всички. Някои платформи рекламират търгуване без комисиона, но вземат по-високи спредове или такси за съхранение, които обезсилват спестяването.
Изискванията за минимален депозит се различават силно. Interactive Brokers не определя минимум, докато други платформи може да изискват няколкостотин или дори няколко хиляди евро. Платформата, подходяща за начинаещи, трябва да ви позволява да започнете с малко и да увеличавате, докато растат увереността и капиталът ви.
Удобството на платформата влияе на това дали действително поддържате плана си. Платформа, която е объркваща, бавна или лошо проектирана, увеличава триенето при редовното инвестиране и ви прави по-склонни да се откажете.
Петте критерия са еднакви за всеки доставчик, затова работят най-добре, когато се прилагат един до друг. Така ги използва сравнението на най-добрите онлайн брокери, доставчик по доставчик.








