Толерантността към риск при инвестирането е размерът на спада в стойността, който инвеститорът е готов да понесе, без да продава, в замяна на по-висока очаквана дългосрочна доходност. Толерантността към риск определя най-вече дела на парите в акции, вида инвестиция, който пада най-силно, спрямо по-стабилните облигации и парични средства. За начинаещия най-ясната мярка за толерантността към риск е загуба в евро върху сумата, която наистина планира да инвестира, а не процент. Най-голямата загуба в евро, която инвеститорът би понесъл, сочи към начална комбинация от акции, облигации и парични средства, чиято най-лоша година остава в рамките на тази загуба.
Готовността е само едната половина от решението. Другата половина е капацитетът за риск, финансовата способност да се понесе загуба, без да се навреди на цел, като двете могат да сочат в противоположни посоки за един и същи човек. Разумното начало е по-ниското от двете. По общата скала това начало попада на едно от три нива, от консервативно до агресивно, със умерено ниво, което държи в равновесие растежа и стабилността. Къде ще се окаже инвеститорът, зависи от инвестиционния хоризонт, дохода, спестяванията, дълговете и зависимостта от парите, които действат най-вече върху капацитета, и от опита и характера, които действат върху готовността. Младостта повишава капацитета най-много, защото младият инвеститор има десетилетия да се възстанови от един спад.
Капацитетът се опира на факти, а готовността има нужда от мярка. Инвеститорът я измерва със самопроверка, която превръща пазарните спадове в загуби в евро върху собствената му сума, например 3 000 € при спад от 30% върху 10 000 €. Въпросникът на брокера е тогава проверка по друг път, макар че на растящ пазар той има склонност да надценява толерантността към риск. Сумата в евро води към комбинацията. Акциите изискват повече толерантност към риск от облигациите, защото падат по-дълбоко и за по-дълго, а във възвръщаемостта от 1926 г. насам, публикувана от Vanguard, голям американски управител на фондове, най-лошата календарна година се движи от около -10% за консервативна комбинация 20/80 до около -35% за агресивна комбинация 80/20. Писмено разпределение на активите и ребалансиране държат избраната комбинация на нейното ниво, а в пенсионна сметка парите, които обикновено остават там до пенсионирането, повишават капацитета за риск в тази кошница.
Комбинация, която не отговаря на толерантността към риск, струва пари в двете посоки. Прекалено големият риск води до продажба след спад, която фиксира загубата, а прекалено малкият риск означава по-бавен растеж и цел, постигната по-късно или пропусната. В България въпросът идва и с много нови сметки, защото MiFID II, законът на ЕС за инвестиционните услуги, изисква от фирмата, която препоръчва инвестиции или управлява портфейл, да знае толерантността към риск на инвеститора. Новият инвеститор отговаря на него, без да има минал спад, към който да погледне назад, затова оценката се опира на самопроверката в евро, започва с едно ниво по-ниско при колебание и среща своя изпит при първия реален пазарен спад. Когато това ниво е твърде ниско за една цел, инвеститорът запълва разликата със спестяване на повече, удължаване на хоризонта или преформулиране на целта, а не с по-рискова комбинация. Дори добре подбрана комбинация оставя два риска непокрити, срутването на една единствена позиция и принудителната продажба, а от тях пазят широките фондове и авариен фонд.
Какво е толерантност към риск при инвестирането?
Толерантността към риск при инвестирането е готовността на инвеститора да приеме спадове в стойността на инвестициите си в замяна на по-висока очаквана дългосрочна доходност. Толерантността към риск измерва готовността, емоционалната страна на риска, и определя каква част от парите на инвеститора може да стои в активи, които падат, без да бъдат продадени в лоша година. Толерантността към риск не включва финансовата способност да се понесе загуба, една отделна величина, наречена капацитет за риск.
Разграничаването на готовността от способността има значение, защото използваните определения не са съгласни помежду си. Financial Industry Regulatory Authority (FINRA) надзирава американските брокери, а нейното ръководство за инвеститори описва толерантността към риск като „размера на инвестиционния риск, който сте готови и способни да приемете", като съединява готовността и способността в една величина. В тази статия толерантност към риск означава само готовността, а капацитет за риск означава способността, защото двете могат да сочат в противоположни посоки за един и същи човек.
Онова, което толерантността към риск приема, има две имена. Волатилността е размерът на колебанията в стойността на една инвестиция от месец на месец и от година на година. Просадката е спадът от върха до най-ниската точка, преди да се достигне нов връх. Портфейл на стойност 10 000 € на върха си и 7 000 € на дъното си е в просадка от 30%. Просадката е цифрата, която се вижда във вашия отчет.
Толерантността към риск е емоционална величина, защото загубите болят повече, отколкото равните им печалби радват. Психолозите Даниел Канеман и Амос Тверски описват тази асиметрия, наречена неприязън към загубата, в теорията на перспективите, техния модел от 1979 г. за това как хората избират, когато резултатът е несигурен. През 1992 г. те оценяват, че загубата тежи около 2,25 пъти повече от печалба със същия размер. Спад от 1 000 € тежи на инвеститора приблизително колкото го радва печалба от 2 250 €, затова спад, който на хартия изглежда малък, може да се усеща голям в собствената ви сметка.
Толерантността към риск също не е същото като възприемането на риска, моментната представа за това колко рисков изглежда фондовият пазар. Възприемането на риска се променя от седмица на седмица със заглавията и скорошните сривове и затова заявената толерантност към риск често изглежда по-висока след дълъг ръст и по-ниска след срив. Проучване от 2011 г. на Rui Yao и A. Curl проследява едни и същи хора в продължение на няколко години и установява, че заявената толерантност към риск има склонност да расте, когато пазарната доходност расте, и да пада, когато тя пада.
Уточнението „при инвестирането" отделя това значение от две други. В киберсигурността и в управлението на корпоративния риск толерантност към риск описва колко риск приема една организация в своите системи или в своя бизнес. При инвестирането толерантността към риск принадлежи на един човек и един портфейл, има нива от ниско до високо и се проявява в отговорите на въпроси как бихте реагирали на спад.
От всички инвестиционни решения толерантността към риск оформя най-вече едно: дела на парите ви, който отива в активи, които падат, като акциите, спрямо дела в по-стабилни активи. Дял, зададен според вашата толерантност към риск, е дял, който задържате през лоша година, вместо да продавате на дъното, а правилното определяне на този дял е едно от първите решения в инвестирането за начинаещи.
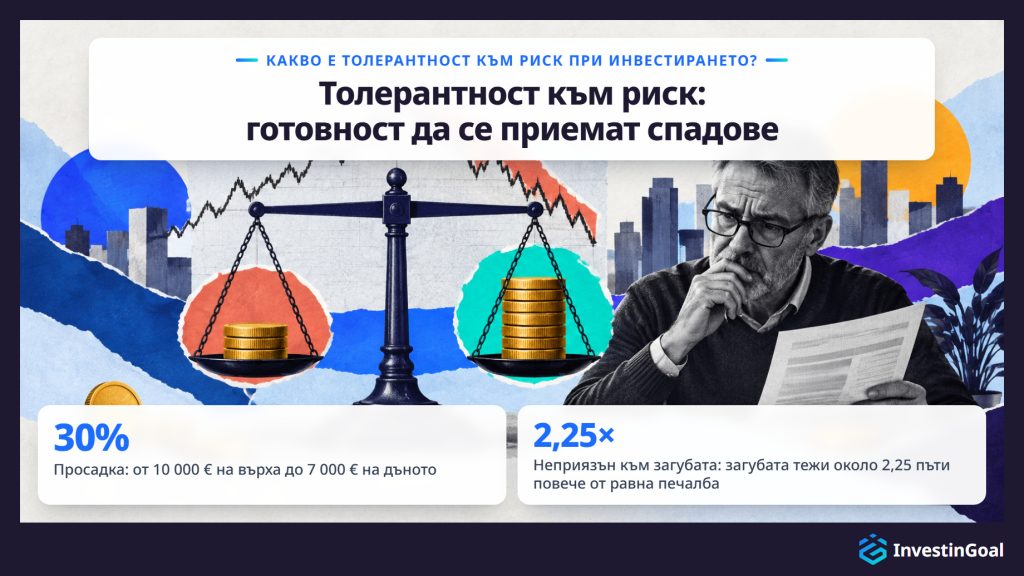
Пример за толерантност към риск е Джордан, на 27 години, който се кани да инвестира 8 000 € за първи път. Върху тази сума спад от 15% е загуба от 1 200 €, спад от 30% е загуба от 2 400 €, а спад от 50% е загуба от 4 000 €. Джордан би издържал първите два спада и би продал при третия, така че толерантността към риск на Джордан е между спад от 2 400 € и спад от 4 000 € върху 8 000 €.
Примерът е подходящ, защото измерва само готовността на Джордан да понесе спад в стойността. Дали Джордан може да си позволи спад от 4 000 €, при наем за плащане и спестявания зад 8 000 €, е различен въпрос и на него отговаря капацитетът за риск. Колега със същата заплата и същите 8 000 € би могъл да постави границата при 1 200 € и двата отговора биха били честни.
Толерантността към риск се чете в евро, върху вашата собствена сума. Тя е най-големият спад, който бихте понесли, без да продавате. Процентът сам по себе си скрива тази граница, защото „30%" звучи абстрактно, докато не се превърне в 2 400 € от собствените пари на Джордан.
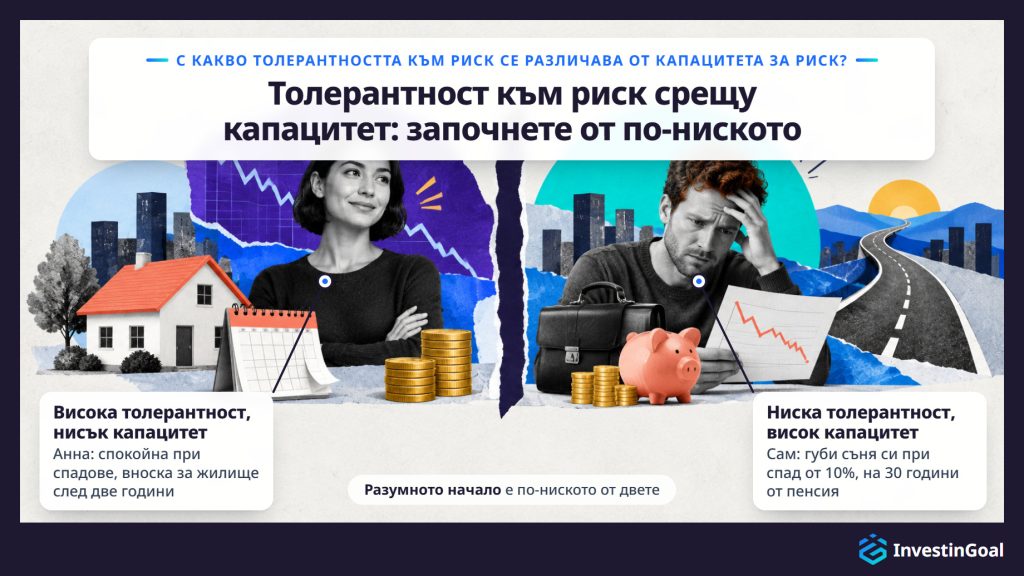
Толерантността към риск е готовността да се понесе спад в стойността, а капацитетът за риск е финансовата способност да се понесе загуба, без да се навреди на цел. Двете могат да дадат противоположни отговори за един и същи инвеститор и разумната отправна точка е по-ниското от двете.
Капацитетът за риск се състои от факти за парите ви, а не от чувства към тях: хоризонтът във времето, преди да ви потрябват парите, размерът и стабилността на дохода ви, спестяванията и авариен фонд, дълговете ви и колко разчитате на инвестираните пари. За всеки от тези факти един въпросник може да попита.
Анна запазва спокойствие, когато пазарите падат, но парите на Анна са първоначална вноска за жилище след две години: висока толерантност към риск, нисък капацитет за риск. Сам губи съня си при спад от 10%, но Сам е на 30 години от пенсия, със стабилна работа и авариен фонд: ниска толерантност към риск, висок капацитет за риск. Тест само за готовността би поставил вноската на Анна в акции две години преди Анна да се нуждае от нея. Тест само за способността би поставил Сам в комбинация, която Сам би продал през първия лош месец.
По-ниското от двете е разумното начало, защото всяко от тях задава граница, която другото не може да вдигне. Парите, които са нужни в рамките на няколко години, и парите без авариен резерв зад тях остават извън волатилните активи, каквото и да казва един въпросник. Освен тези две, някои планиращи добавят трето измерение, изискван риск, доходността, която една цел изисква, което има значение, когато по-ниското от двете е твърде предпазливо, за да се постигне целта.
При личното инвестиране апетитът за риск е рискът, който инвеститорът търси в стремежа си към цел, а толерантността към риск е загубата, която инвеститорът може да понесе без затруднение или продажба. Апетитът за риск гледа напред към печалбата, а толерантността към риск гледа към спада по пътя.
Апетитът за риск може да изпревари толерантността към риск. Инвеститор, привлечен от технологични акции с висок растеж след година на силна доходност, има голям апетит за риск и ако същият инвеститор продаде при първия спад от 20%, толерантността към риск е била по-малка от апетита.
В управлението на корпоративния риск апетитът за риск има друго значение: изявление на борда на една компания за размера на риска, който организацията приема в стремежа си към своята стратегия. Корпоративното значение принадлежи на организациите и тук е оставено настрана.
Кои са различните нива на толерантност към риск?
Трите нива на толерантност към риск са ниско (консервативно), умерено и високо (агресивно). Ниската толерантност към риск приема само най-малките спадове и поставя стабилността на първо място, умерената държи в равновесие растежа и стабилността, а високата приема големи и дълги спадове за по-висока очаквана дългосрочна доходност.
Броят на нивата е условност на този, който съставя въпросника, а не стандарт. Повечето ръководства използват три нива: консервативно, умерено и агресивно. Някои използват пет, от много консервативно до много агресивно, а някои робо-съветници, онлайн услуги, които изграждат и управляват портфейл автоматично според отговорите на клиента, заменят нивата с числова оценка. Всяка версия върви по една и съща линия, от стабилност, купена с по-малко растеж, в единия край, до растеж, купен с по-малко стабилност, в другия. Тази статия използва три нива и всяко ниво има примерна комбинация в таблицата в раздела за акциите и облигациите. По-долу са трите нива по общата скала, подредени според това колко спад приема всяко от тях в замяна на растеж.
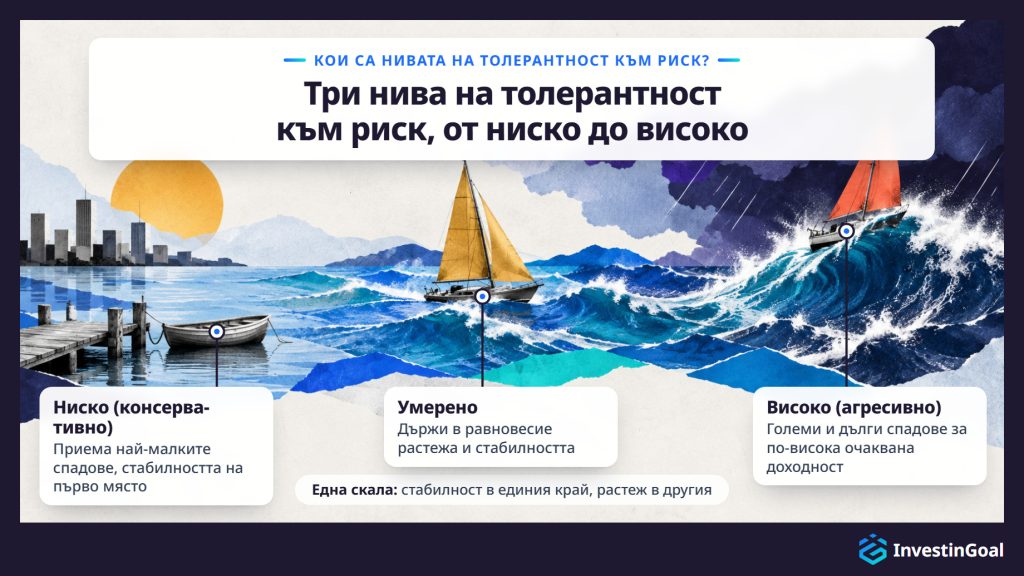
Ниската толерантност към риск е нивото на скалата, което приема най-малките спадове и дава приоритет на стабилността и на запазването на капитала пред растежа. Спадовете причиняват на инвеститора неудобство и желание да продава. Това ниво се нарича още консервативно.
На скалата на толерантността към риск ниското ниво е там, където инвеститорът приема най-малък спад в замяна на растеж. Инвеститор на ниско ниво усеща всеки спад като заплаха за пари, които трябва да са сигурни, така че дори скромен спад поражда желание да се продава. Нагласата в този край на скалата се нарича избягване на риска. Инвеститор, който избягва риска, предпочита сигурен резултат пред рисков с равна или по-висока очаквана стойност, например 1 000 € със сигурност пред равен шанс за 0 € или 2 200 €.
От какво се отказва ниското ниво? От растежа. Ниският риск обаче не е липса на риск. Инфлацията изяжда парите в брой, а цените на облигациите падат, когато лихвените проценти растат, така че консервативният инвеститор сменя дълбоките спадове за по-бавни и по-тихи рискове. Размяната на растеж за стабилност е основната идея на инвестирането по консервативен начин и размяната важи, докато по-бавният растеж все още стига до целта.
Умерената толерантност към риск е средното ниво на скалата, което държи в равновесие растежа и стабилността. Инвеститорът понася забележими годишни спадове в замяна на растеж, но не най-дълбоките.
На скалата на толерантността към риск умереното ниво е между ниското и високото. Инвеститор на умерено ниво приема, че една година може да завърши със загуба в замяна на растеж с времето, но би продал при най-дълбоките спадове, от онези, които отнемат години за възстановяване. Растежът и стабилността получават по един значим дял от парите.
Умереният портфейл все пак има лоши години. Той пада, когато пазарите падат, само че не толкова далеч, колкото агресивния, а редът 60/40 от таблицата в раздела за акциите и облигациите показва докъде е паднала умерената примерна комбинация в най-лошата си година.
Високата толерантност към риск е нивото на скалата, което приема големи и дълги спадове в замяна на по-висока очаквана дългосрочна доходност. Това ниво се нарича още агресивно.
На скалата на толерантността към риск високото ниво е там, където инвеститорът приема най-много спад в замяна на растеж. Инвеститор на високо ниво може да гледа как голяма част от стойността на портфейла изчезва за месеци или години и да продължи да държи, защото очакваната доходност за десетилетия е смисълът. Високата толерантност към риск е често срещана сред инвеститори с дълги хоризонти, но не е запазена само за тях. Което я прави висока, е готовността, а не възрастта.
Високият риск не е гаранция за по-висока доходност. По-високата доходност се очаква за дълги периоди, а спадовете по пътя са по-дълбоки. Високата толерантност към риск никога не е причина да се поема повече риск, отколкото позволява капацитетът за риск, защото отправната точка е по-ниското от двете. В границата, която задава капацитетът за риск, размяната на стабилност за растеж е основата на инвестирането по агресивен начин.
Кои са факторите, които влияят на толерантността към риск?
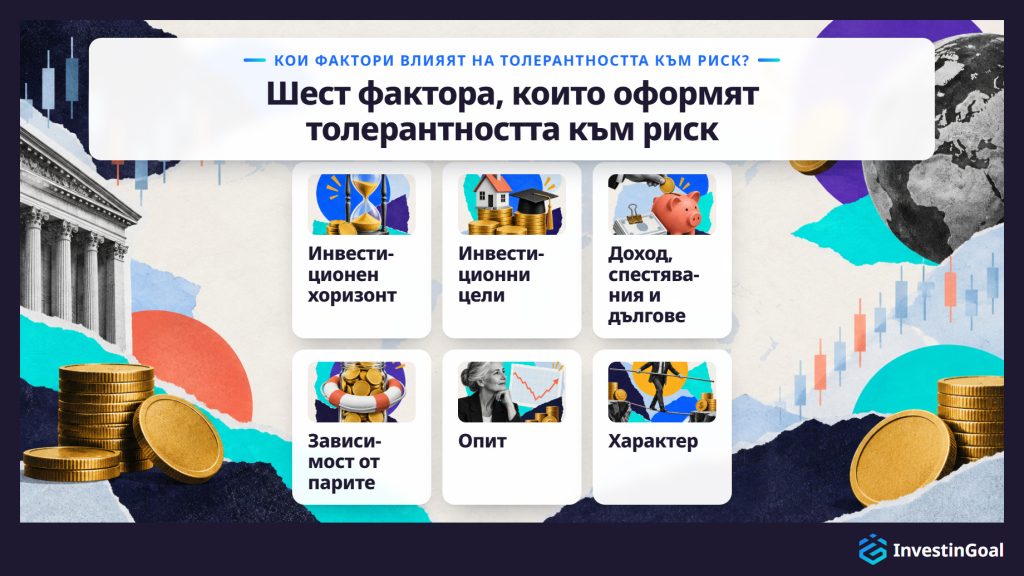
Шест фактора влияят на толерантността към риск, четири финансови и два лични, и те са изброени по-долу.
- Инвестиционен хоризонт: броят години, преди да ви потрябват парите. Цел на 25 години разстояние оставя време за възстановяване от няколко спада, докато цел на две години разстояние не оставя никакво. Времето за възстановяване е причината защо инвестиционният хоризонт има значение, а по-дългият хоризонт повишава капацитета за риск повече, отколкото готовността.
- Инвестиционни цели: финансовите цели, за които са парите, като жилище, образование на дете или пенсия. Цел с фиксирана дата и фиксирана сума оставя по-малко място за спад от цел, която може да изчака или да се смали.
- Доход, спестявания и дългове: размерът и стабилността на дохода, вече натрупаните спестявания и онова, което се дължи. Спестяванията и дълговете заедно определят нетната стойност на имуществото, онова, което се притежава, минус онова, което се дължи, а по-висока нетна стойност със по-стабилен доход понася загуба по-лесно.
- Зависимост от парите: колко разчитате на инвестираните пари за разходи за живот или за непредвидени случаи. Ръководството на FINRA за инвеститори относно толерантността към риск изброява зависимостта от инвестираните средства сред факторите зад нея. Авариен фонд, държан отделно в пари в брой, и малко нужди от ликвидност намаляват тази зависимост.
- Опит: познаване на това как работят пазарите и време, прекарано в наблюдение на пазарните цикли. Инвеститор, който е видял спад и възстановяване, знае какво е усещането от спада и колко дълго може да трае възстановяването.
- Характер: дали сте предпазлив човек или по природа поемате риск. Характерът движи готовността най-пряко и проличава в начина, по който се справяте с несигурността и извън инвестирането.
Първите четири фактора действат най-вече върху капацитета за риск, финансовата способност да се понесе загуба, а последните два действат върху готовността, която е толерантността към риск. Освен тези шест, факторът, назоваван най-често, е възрастта, защото тя движи инвестиционния хоризонт и финансовите фактори заедно.
Инвестиционната толерантност към риск е обикновено най-висока в ранния период от живота, когато инвеститорът е млад, далеч от целта, има малко задължения и има десетилетия да се възстанови от един спад. Което младостта повишава, е най-вече капацитетът за риск, времето за възстановяване, а не характерът. Млад начинаещ може да е тревожен, а по-възрастен инвеститор спокоен.
Обичайният отговор се опира на времето. На 25 години парите за пенсия имат около 40 години да се възстановят от всеки спад, а младият инвеститор често няма издържани лица и няма ипотека. Всеки от тези факти повишава способността да се понесе загуба, тоест капацитета за риск, докато готовността зависи от човека.
Вземете 25-годишен и 60-годишен, които и двамата държат предимно акции, когато пазарът пада с 40%. 25-годишният има четири десетилетия цените да се възстановят и години на нови вноски, които купуват на по-ниски цени. 60-годишният може да има нужда от парите в рамките на пет години, а спад от 40% може да отложи пенсионирането.
Млад инвеститор, който е тревожен от спадове, започва от собствената си толерантност към риск, а не от нивото, което възрастта подсказва. Инвеститор, който продава комбинация, която възрастта позволява, но нервите не могат да издържат, през първата лоша година, губи с продажбата предимството на младостта във времето.
Как се измерва толерантността към риск?
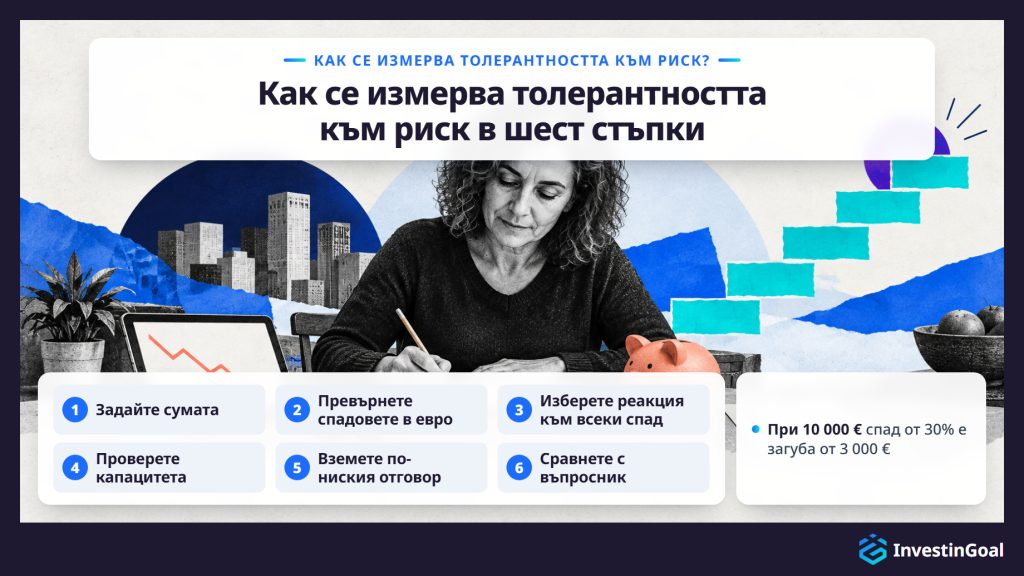
Толерантността към риск се измерва със самопроверка от шест стъпки, направена върху собствената ви сума в евро и изброена по-долу в реда, който задачата налага.
- Задайте сумата: запишете сумата, която наистина планирате да инвестирате, а не хипотетичен портфейл. Примерите по-долу използват 10 000 €. Заменете я със собствената си цифра.
- Превърнете спадовете в евро: приложете спадовете, които използват въпросниците за риск (15% за година, 20 до 30% за година, сума, паднала с 30%), и тежък спад от 50% върху вашата сума. Върху 10 000 € спад от 15% е загуба от 1 500 €, спад от 30% е загуба от 3 000 €, а спад от 50% е загуба от 5 000 €. Сумата в евро е числото, което разкрива вашата реална толерантност към риск, защото процентът се усеща абстрактно, докато не станат ваши собствени пари.
- Изберете реакция към всеки спад: за всяка загуба в евро решете дали бихте продали, задържали или купили още. Ако сте преживели реален спад със собствени пари, онова, което наистина сте направили, тежи повече от онова, което предвиждате сега. Най-голямата загуба, която бихте понесли, без да продавате, е вашата толерантност към риск в евро.
- Проверете капацитета: отговорете на три въпроса за самите пари: кога ви трябват, дали зад тях стои авариен резерв и колко разчитате на тях. Пари, нужни в рамките на няколко години, или пари без резерв зад тях сочат към нисък капацитет за риск, каквото и да сте казали в стъпка 3.
- Вземете по-ниския отговор: съпоставете най-голямата загуба, която бихте понесли, с ниво, като я сравните с най-лошите години на трите примерни комбинации в таблицата в раздела за акциите и облигациите, след което започнете от по-ниското от това ниво и вашия капацитет за риск. Висока толерантност към риск с нисък капацитет за риск започва от ниското ниво, както и ниска толерантност към риск с висок капацитет за риск.
- Сравнете с въпросник: попълнете въпросника за толерантност към риск на собствения си брокер или на робо-съветник и сравнете резултата му с вашия. Въпросникът дава оценка, изградена от собствените му въпроси. Оценката се различава от един доставчик до друг, не е съвет и ако се попълни в спокоен или растящ пазар, има склонност да надценява толерантността към риск, защото растящият пазар не може да различи дали ви е комфортно с инвестиционния риск или само с растящите цени. Финансов съветник добавя задълбочаващи въпроси и забелязва несъответствия, като агресивен отговор до кратък хоризонт.
Пазете бележка за загубата в евро, която сте приели в стъпка 3. По-късно ще измерите един реален спад спрямо тази цифра.
Толерантността към риск се променя в течение на живота и шестте случая, които налагат преоценка, са изброени по-долу, от житейски събития до промени на пазара и в календара.
- Промени в семейството: брак, развод или дете променя кой зависи от парите и колко голям резерв е нужен на домакинството.
- Промени в кариерата и дохода: нова работа, повишение на заплатата или загубена работа променя стабилността на дохода, а с нея и колко голяма загуба домакинството може да понесе.
- Неочаквана сума или голям разход: наследство или бонус може да повиши капацитета за риск, а покупка на жилище или голяма сметка може да го понижи.
- Възраст и по-близка цел: всяко десетилетие скъсява хоризонта до пенсията. Постепенното преминаване към по-нисък риск, когато целта наближава, е основното правило на инвестирането според възрастта и всяка стъпка от това преминаване е момент да повторите оценката.
- Голямо движение на пазара: срив или дълъг ръст променя възприемането на риска и изкривява всяка оценка, която правите в този момент. Повторете оценката, когато пазарът се е успокоил, никога по средата на спад.
- Годишен преглед: веднъж годишно повторете самопроверката върху текущата сума, дори когато нищо друго не се е променило, защото сумите в евро растат заедно с портфейла.
Как толерантността към риск оформя комбинацията от видове инвестиции?
Толерантността към риск оформя комбинацията от видове инвестиции, като задава дела на парите в акции, вида, който пада най-силно, спрямо по-стабилните облигации и парични средства. Този дял след това определя очакваната дългосрочна доходност на портфейла и дълбочината на неговите спадове.
Веригата започва от вашето начално ниво: по-ниското от толерантността към риск и капацитета за риск, намерено със самопроверката. Ниско ниво поставя малък дял от парите в акции, високо ниво поставя голям дял в акции, а умереното ниво е между тях. Делът в акции след това движи останалото: колкото повече от парите са в акции, толкова по-висока е очакваната доходност за десетилетия и толкова по-дълбоки са спадовете по пътя.
Три вида инвестиции, или класове активи, носят комбинацията. Акциите са дялове в компании, с най-висока очаквана доходност и най-дълбоки спадове. Облигациите са заеми на правителства, като българските държавни ценни книжа (ДЦК), и на компании, с по-стабилни цени и по-ниска доходност. Паричните средства са най-стабилни от трите и онези, които инфлацията изяжда. Паричните средства стоят в спестовна сметка или в паричен фонд, фонд от много краткосрочни заеми. За първата комбинация са нужни само тези три от многото видове инвестиции, защото заедно те вече покриват размяната между растеж и стабилност, която толерантността към риск решава.
Таблицата по-долу дава трите вида инвестиции, сравнени по това какво е всеки, какво предлага и каква цена се плаща за това.
| Вид инвестиция | Какво е | Какво предлага | Цена |
|---|---|---|---|
| Акции | Дялове в компании | Най-висока очаквана доходност | Най-дълбоки спадове |
| Облигации | Заеми на правителства и компании | По-стабилни цени | По-ниска доходност |
| Парични средства | Спестовна сметка или паричен фонд | Най-стабилни от трите | Изяждат се от инфлацията |
След като зададете дела в акции, поддържането на комбинацията е избор между това да я изградите сами, да я купите готова и да я предадете на услуга.
- Шаблон от два фонда: копирайте примерната комбинация на вашето ниво с един широк индексен фонд с акции и един фонд с облигации, купени при който и да е брокер. Индексният фонд държи всички акции или облигации от даден пазарен индекс, а много индексни фондове се предлагат като ETF (борсово търгувани фондове), които се купуват и продават на борсата като една-единствена акция. Два фонда правят най-простия от шаблоните за портфейл за начинаещи, а вие сами поддържате разпределението.
- Един балансиран фонд или фонд с целева дата: балансираният фонд държи фиксирана комбинация от акции и облигации, а фондът с целева дата, където такъв се предлага, държи комбинация, която става по-консервативна, когато датата му наближава. И двата фонда се ребалансират сами, така че разпределението остава при целта си без никакво действие от ваша страна.
- Робо-съветник: услуга от този вид задава собствен въпросник, изгражда комбинацията от вашите отговори и я управлява вместо вас.
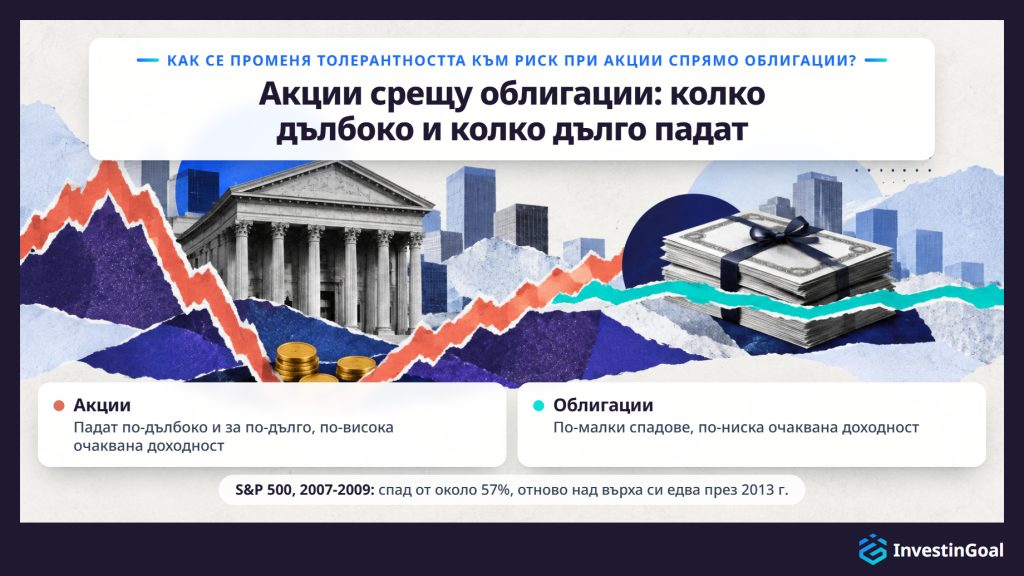
Толерантността към риск, която една инвестиция изисква, се променя между акциите и облигациите според дълбочината и продължителността на спадовете, които всяка носи. Акциите изискват повече толерантност към риск, защото в замяна на по-висока очаквана дългосрочна доходност падат по-дълбоко и за по-дълго и могат да загубят главницата. Облигациите изискват по-малко, с по-ниска очаквана доходност и по-малки спадове.
S&P 500 следи 500 големи американски компании и цената му е паднала с около 57% по време на световната финансова криза през 2007-2009 г., от затваряне на върха от 1 565,15 на 9 октомври 2007 г. до затваряне от 676,53 на 9 март 2009 г. Индексът не е затворил над върха си от 2007 г. до 28 март 2013 г., повече от пет години след върха. Върху 10 000 € в акции спад от 57% е загуба от около 5 700 €. По-високата очаквана доходност на акциите идва без гаранция.
Облигациите изискват по-малко толерантност към риск, защото цените им се движат по-малко, а очакваната доходност е по-ниска в замяна. Облигациите обаче не са без риск, защото цените на облигациите падат, когато лихвените проценти растат.
Решението следва от дълбочината на спадовете. Колкото повече от парите са в акции, толкова повече толерантност към риск изисква комбинацията, така че колкото по-ниско е нивото, толкова по-голям е делът на облигациите. За избора на разпределение е нужен само този критерий, резултатът от сравнението на акции и облигации по това колко дълбоко и колко дълго падат. Кои акции или облигации да се купят, е отделен избор.
Таблицата по-долу дава трите примерни комбинации, по една за всяко ниво на толерантност към риск, сравнени по разпределението им, най-лошата им календарна година и тази година в евро върху 10 000 €.
| Ниво | Акции | Облигации | Най-лоша календарна година | Най-лоша година върху 10 000 € |
|---|---|---|---|---|
| Консервативно | 20% | 80% | Около -10% (1931 г.) | Около -1 000 € |
| Умерено | 60% | 40% | Около -27% (1931 г.) | Около -2 700 € |
| Агресивно | 80% | 20% | Около -35% (1931 г.) | Около -3 500 € |
Комбинации и най-лоши календарни години: модели на разпределение на портфейли на Vanguard, голям американски управител на фондове, и публикуваната им история на годишната доходност от 1926 г. насам. Трите комбинации са илюстрации, а не препоръки, а минали резултати не гарантират бъдещи резултати.
Всяка стъпка нагоре в дела на акциите задълбочава най-лошата година: от около 1 000 € до около 3 500 € върху 10 000 € между консервативната и агресивната комбинация, повече от три пъти повече. Комбинацията, с която да започнете, е тази, чиято най-лоша година, в евро върху вашата собствена сума, е загуба, която бихте понесли.
Три практики държат портфейла в съответствие с толерантността към риск с времето и те са изброени по-долу с отклонението, което всяка от тях предотвратява.
- Разпределение на активите: разпределението между акции, облигации и парични средства, зададено за вашето ниво, както в примерните комбинации от таблицата по-горе. Писменото разпределение предотвратява отклонението на портфейл, изграден по импулс, една покупка по една. Поддържането на разпределението като писмена цел е основната част от това, което включва разпределението на активите. Новите пари влизат в същото разпределение, а разпределението се променя, когато се променя оценката на толерантността към риск или на капацитета за риск, а не когато пазарът се движи.
- Диверсификация: всеки вид инвестиция, разпределен върху много позиции чрез широки индексни фондове. Диверсификацията предотвратява отклонението на портфейл, чийто риск започва да зависи от няколко компании. Широкият фонд осъществява учебникарското определение за диверсификация с една-единствена покупка, макар че диверсификацията не гарантира печалба и не предпазва от загуба.
- Ребалансиране: връщане на разпределението към целта му, след като пазарите са го изместили. Започнете с 60/40 с 6 000 € в акции и 4 000 € в облигации. След година, в която акциите растат с 30%, а облигациите остават непроменени, портфейлът държи 7 800 € в акции и 4 000 € в облигации, около 66/34, по-рискова комбинация от избраната. Продажбата на част от онова, което е поскъпнало, и купуването на онова, което е паднало, възстановява нивото, веднъж годишно или когато един вид излезе извън зададен диапазон, например пет процентни пункта.
Таблицата по-долу дава трите практики, сравнени по това какво е всяка, какво отклонение предотвратява и как се прилага.
| Практика | Какво е | Отклонение, което предотвратява | Как се прилага |
|---|---|---|---|
| Разпределение на активите | Разпределение между акции, облигации и парични средства, зададено за вашето ниво | Портфейл, изграден по импулс | Писмена цел; нови пари в същото разпределение |
| Диверсификация | Всеки вид, разпределен върху много позиции | Риск, който зависи от няколко компании | Широки индексни фондове |
| Ребалансиране | Връщане на разпределението към целта му | По-рискова комбинация, след като пазарите се движат | Веднъж годишно или извън зададен диапазон |
SEC (Securities and Exchange Commission) е федералният регулатор на американските пазари на ценни книжа. Тя разглежда трите практики като една рутина в своето ръководство за инвеститори Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, публикувано на investor.gov. И трите практики се побират и в един-единствен балансиран фонд или, където такъв се предлага, във фонд с целева дата, който се ребалансира сам, когато пазарите се движат.
Толерантността към риск се прилага в пенсионните сметки чрез собствените правила на всяка сметка. В пенсионен план, който работодателят предлага на персонала си, където такива планове съществуват, често избирате от фондовете или инвестиционните линии на плана, а инвестиция по подразбиране обикновено поема парите на всеки, който не избира. В пенсионна сметка, която откривате сами при брокер или друг доставчик, вие избирате комбинацията или една от инвестиционните линии, които доставчикът предлага. Защото парите и в двата вида сметка са предназначени да останат там до пенсионирането, често с разход или данък при ранно теглене, капацитетът за риск в тази кошница е по-висок.
Планът на работодателя стеснява избора до фондовете или линиите, които планът предлага. Инвестицията по подразбиране, където планът има такава, е фондът, в който отиват вашите вноски, ако не изберете нищо. В Съединените щати Vanguard, голям управител на фондове, установява в доклада си How America Saves 2024, че 98% от плановете, които администрира и които записват служителите автоматично, са използвали фонд с целева дата като тази инвестиция по подразбиране, а фондът с целева дата, настроен към очакваната ви година на пенсиониране, вече държи комбинация, която с времето става по-консервативна. Където работодателят добавя пари върху вашите вноски, тези пари обикновено отиват в същата комбинация, която избирате.
Пенсионната сметка, която откривате сами, оставя повече от избора на вас. В зависимост от това какво позволява доставчикът, можете да купите двата фонда от примерната комбинация на вашето ниво, един балансиран фонд или, където такъв се предлага, фонд с целева дата, да изберете инвестиционната линия, най-близка до вашето ниво, или да предадете сметката на робо-съветник.
Дългото чакане, преди парите да могат да се харчат, е онова, което повишава капацитета за риск. За инвеститор на десетилетия от пенсията парите, които не може лесно да похарчи дотогава, имат дългия хоризонт, който им позволява да се възстановят от спадове. Един инвеститор може затова да държи различни нива в различни кошници: агресивна комбинация в пенсионна сметка, която остава недокосната 30 години, и парите за първоначална вноска за жилище след три години, държани изцяло извън волатилните активи. Определянето на нивото кошница по кошница е начинът, по който толерантността към риск влиза в по-широкия въпрос как да инвестирате за пенсия.
Какво се случва, ако портфейлът не отговаря на толерантността към риск на инвеститора?
Ако портфейлът не отговаря на толерантността към риск на инвеститора, инвеститорът плаща за несъответствието в двете посоки. Прекалено големият риск води до продажба след спад, която фиксира загубата и е най-скъпата последица. Прекалено малкият риск означава по-бавен растеж, цел, постигната по-късно или пропусната, и пари в брой, които губят позиции пред инфлацията.
Прекалено големият риск се проявява при първия дълбок спад. Инвеститор, чиято комбинация пада по-далеч, отколкото инвеститорът може да понесе, продава, а продажбата след спад превръща загуба на хартия в трайна, често преди възстановяването, което инвеститорът вече не притежава. Проучването Mind the Gap на Morningstar, американска фирма, която проучва и оценява инвестиционни фондове, установява, че средният инвестиран долар в американски фондове е спечелил около 1,1 процентни пункта годишно по-малко от самите фондове през десетте години до 2023 г., защото инвеститорите са купували и продавали в неподходящи моменти.
Цената на прекалено малкия риск е по-трудна за забелязване. Комбинация, по-предпазлива от нивото на инвеститора, расте по-бавно, така че инвеститорът постига целта по-късно или я пропуска, а парите, държани в брой, губят покупателна сила спрямо инфлацията всяка година.
Комбинация, която можете да задържите през лоша година, избягва и двете цени, защото е достатъчно предпазлива, за да не бъде продадена, и достатъчно растяща, за да стигне до целта.
Защо при откриване на сметка на инвестиционна платформа се пита за толерантността към риск?
При откриване на сметка на инвестиционна платформа се пита за толерантността към риск, защото правилата на ЕС изискват фирмата да я знае, преди да препоръча инвестиция или да управлява парите ви. MiFID II, законът на ЕС за инвестиционните услуги, който Комисията за финансов надзор (КФН) прилага в България, изброява толерантността към риск сред инвестиционните цели, които фирмата трябва да събере, за да прецени пригодността, преди да препоръча инвестиция или да управлява портфейл, и се прилага от 3 януари 2018 г. Фирма, която само изпълнява вашите нареждания, трябва вместо това да провери, преди да ви продаде сложен продукт, като опция, че имате знанията и опита да го разбирате.
Въпросът обикновено идва в една от две форми. Някои формуляри за сметка искат да изберете профил, от консервативен до агресивен. Други искат инвестиционна цел, като доход, растеж или спекулация. Същият въпрос често се появява, когато се включвате в пенсионен план на работодателя или откривате пенсионна сметка сами.
Какво прави отговорът ви, зависи от платформата. При робо-съветник отговорите задават разпределението, което услугата ще управлява. Предпазлив отговор създава портфейл с много облигации, а агресивен отговор портфейл с много акции. При брокер със самостоятелно управление вие избирате собствените си инвестиции и отговорът става профилът зад всяка препоръка, която брокерът прави. Отговорът може да се отрази и на търговските разрешения, като одобрение за търгуване с опции, договори, които дават правото да се купи или продаде актив на определена цена преди определена дата. Надценяването на толерантността към риск, за да изглеждате като опитен инвеститор, ви излага на продукти и загуби, които не сте избрали съзнателно. Робо-съветникът действа по вашия отговор всеки ден, докато брокерът със самостоятелно управление го пази в досието и оставя изборите на вас, а контрастът е първият тест във въпроса коя инвестиционна платформа е най-добра за начинаещ.
Как се променя оценката на толерантността към риск за нов инвеститор?
Оценката на толерантността към риск се променя за нов инвеститор, защото новият инвеститор все още не може да използва стъпката за минало поведение от самопроверката. Без пазарен спад, към който да погледне назад, новият инвеститор оценява нивото със самопроверката в евро върху сумата, която наистина планира. Оценката започва от по-ниското от толерантността към риск и капацитета за риск, а от нивото под него, когато инвеститорът се колебае.
Методът на миналото поведение разчита на паметта: как сте реагирали последния път, когато пазарите са паднали. Новият инвеститор няма такава памет, така че реакциите в самопроверката са избори, направени предварително, върху загубите в евро на сумата, която наистина се планира, и нищо още не ги потвърждава.
Започването с едно ниво по-ниско при колебание струва малко. Комбинация с едно ниво по-предпазлива расте малко по-бавно за една година, докато инвеститорът може да продаде комбинация с едно ниво по-агресивна при първия ѝ спад. Въпросник, попълнен в спокоен пазар, има склонност да надценява толерантността към риск, а новият инвеститор няма минал спад, с който да я поправи, което е още една причина да започне ниско.
Търговията на хартия означава инвестиране с виртуални пари на демо сметка. Тя показва как се движи един портфейл, но не и как се усеща загубата на собствени пари. Усещането е онова, което измерва толерантността към риск, а него само реалните пари го пораждат.
Първата година с реални пари е измерването, което потвърждава или поправя оценката, а първият ѝ реален спад е тестът. Предпазливата оценка може също да остави една цел недостижима, а дори добре подбрана комбинация оставя рискове, които съответствието не покрива.
Толерантността към риск се проверява от първия пазарен спад, когато спадът в евро среща цифрата, която инвеститорът е приел в самопроверката. Задържането през спад в рамките на тази цифра потвърждава оценката. Спад, който се оказва непоносим в рамките ѝ, показва, че инвеститорът е надценил толерантността към риск.
Загубата на пари при пазарен спад е нормална на всяко ниво на толерантност към риск. И консервативната примерна комбинация е имала губещи години, а първият спад е моментът, в който новият инвеститор научава какво е усещането от загуба в евро.
Загубата става трайна само когато инвеститорът продаде инвестицията. Дотогава тя е загуба на хартия и само задържането възстановява загуба на хартия. S&P 500 е имал нужда от години след спада си от 2007-2009 г., за да възстанови върха си, както показва разделът за акциите и облигациите, а инвеститорите, които са издържали през тези години, са онези, които са получили възстановяването.
Задържането работи най-добре, когато планът вече е налице. Редовните вноски продължават да влизат в същото разпределение, така че новите пари купуват на по-ниски цени, а ребалансирането купува вида, който е паднал, обратното на паническа продажба.
Спад, който се оказва непоносим в рамките на цифрата, която сте приели, показва, че сте надценили толерантността си към риск. Отговорът е да понижите нивото за новите пари, след като пазарът се е успокоил, а не да продавате на дъното, което би фиксирало загубата, която самопроверката е трябвало да предотврати.
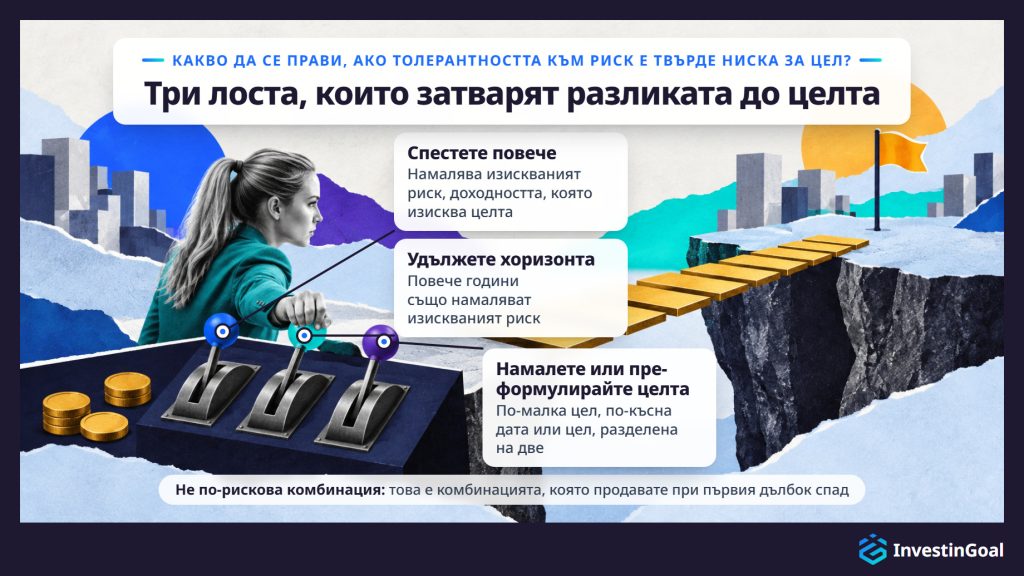
Когато толерантността към риск е твърде ниска, за да се постигне инвестиционна цел, инвеститорът запълва разликата със спестяване на повече, с удължаване на хоризонта или с намаляване или преформулиране на целта, а не с по-рискова комбинация, която инвеститорът би продал при първия спад. Разликата се отваря, когато целта изисква по-висока доходност от тази, която комбинацията на нивото на инвеститора може да се очаква да донесе. Тази изисквана доходност се нарича изискван риск.
Постигането на 100 000 € за 15 години с 300 € месечно означава 54 000 € вноски, а останалото трябва да дойде от доходност: около 7,6% годишно. Когато от комбинацията на вашето ниво не може да се очаква такава доходност, целта е недостижима във вида, в който е.
По-рискова комбинация изглежда очевидната поправка и е погрешната. Комбинация над вашето ниво е комбинацията, която продавате при първия дълбок спад, а продажбата фиксира загуба, която оставя целта по-далеч, отколкото преди.
Вместо това разликата затварят три лоста. Спестяването на повече намалява изискваният риск. 350 € месечно стига до същите 100 000 € за 15 години при около 5,8% годишно. Удължаването на хоризонта прави същото. 300 € месечно за 20 години стига до 100 000 € при около 3,2% годишно. Намаляването или преформулирането на целта действа от другата страна. 300 € месечно за 15 години стига до 80 000 € при около 5% годишно.
Таблицата по-долу дава началния план и трите лоста, сравнени по месечното спестяване, годините, целта и изискваната доходност годишно.
| План | Месечно спестяване | Години | Цел | Изисквана доходност годишно |
|---|---|---|---|---|
| Начален план | 300 € | 15 | 100 000 € | Около 7,6% |
| Спестяване на повече | 350 € | 15 | 100 000 € | Около 5,8% |
| Удължаване на хоризонта | 300 € | 20 | 100 000 € | Около 3,2% |
| Намаляване или преформулиране на целта | 300 € | 15 | 80 000 € | Около 5% |
Намаляването или преформулирането на целта означава по-малка цел, по-късна дата или цел, разделена на две, като всяко от тях довежда изискваният риск в обсега на вашето ниво. Преразглеждането на самата цел е част от знанието как да поставите инвестиционни цели, а инвестиционният план е мястото, където инвеститорът събира целите, хоризонта и толерантността към риск и ги проверява един спрямо друг.
Ниската толерантност към риск все пак носи инвестиционни рискове, защото комбинацията, към която сочи, сменя дълбоките спадове за три други риска: инфлация, която изяжда покупателната сила на парите в брой; лихвен риск, който понижава цените на облигациите, когато лихвите растат; и недостиг, пропусната цел.
Инфлацията действа върху парите в брой бавно и без видим спад. При инфлация от 3% годишно 10 000 €, държани в брой, които не носят нищо, купуват след десет години онова, което около 7 440 € купуват днес, защото 1 ÷ 1,03¹⁰ е около 0,74: около една четвърт от покупателната сила е изчезнала, въпреки че салдото никога не е падало.
Лихвеният риск действа върху облигациите. Когато лихвените проценти растат, новите облигации плащат повече, така че цената на съществуващите облигации пада, докато доходността им се изравни. През 2022 г., когато лихвите растяха бързо, индексът Bloomberg US Aggregate на широкия американски облигационен пазар загуби около 13%, най-лошата календарна година в историята на индекса.
Недостигът е третият риск. Комбинация, която пада малко, може също да расте твърде малко, така че целта се пропуска със сумата, която предпазливата комбинация не е успяла да спечели. Инфлацията, лихвите и недостигът принадлежат към по-широките рискове на инвестирането, от които никоя комбинация не се спасява.
Съответствието с толерантността към риск не е достатъчно за управление на инвестиционния риск, защото подбраната комбинация задава само докъде може да падне портфейлът като цяло. Подбраната комбинация не предпазва от срутването на една единствена позиция, нито от нужда от пари, която принуждава към продажба на дъното на един спад.
Първата пролука е концентрацията. Парите в една акция или в няколко могат да загубят цялата си стойност, каквото и да е нивото на инвеститора. Lehman Brothers беше една от най-големите американски инвестиционни банки, когато подаде молба за несъстоятелност през септември 2008 г., и акциите ѝ станаха почти безполезни. Затова инвеститорът държи дела в акции чрез широки фондове, диверсификацията сред практиките, които държат портфейла в съответствие с толерантността към риск, така че нито една компания да не може да го потопи.
Втората пролука е принудителната продажба. Загуба на работа или голяма сметка по време на спад може да принуди към продажба на дъното, точно загубата, която толерантността към риск е предназначена да избягва. Аварийният фонд плаща за непредвидения случай вместо това, така че портфейлът да не се налага да се продава. Обичайното указание е от три до шест месеца разходи, държани в пари в брой извън комбинацията. Широките фондове и авариен фонд защитават инвеститора там, където съответствието не може, а и двете принадлежат към по-широкия въпрос как да управлявате инвестиционния риск.








